先に答え
Quick Answer仮想通貨(暗号資産)でもうけたお金は、原則「雑所得」として、給与などと合わせて税金を計算します。税率は所得税と住民税を合わせて約15%〜55%です。
会社員の申告ライン
給与以外の所得が
20万円を超えたら
確定申告が必要。
いまの税率
所得税5〜45%と
住民税10%の合計。
改正後の予定
分離課税になる予定。
始まる年は
まだ確定していない。
「いくらから?」の答えは、人によって変わります。会社員なら、仮想通貨の利益など給与以外の所得が年20万円を超えると、所得税の確定申告が必要です。20万円以下でも、住民税の申告は別に必要です。くわしくは下で説明します。
なお、税務署(国税庁)は仮想通貨のことを「暗号資産」と呼びます。国税庁の資料を探すときは「暗号資産」で検索すると見つかりやすいです。
税金がかかるのはどんなとき?
What Is Taxedポイントは「コインを手放して、得をしたとき」です。円に戻さなくても、利益になる場面があります。
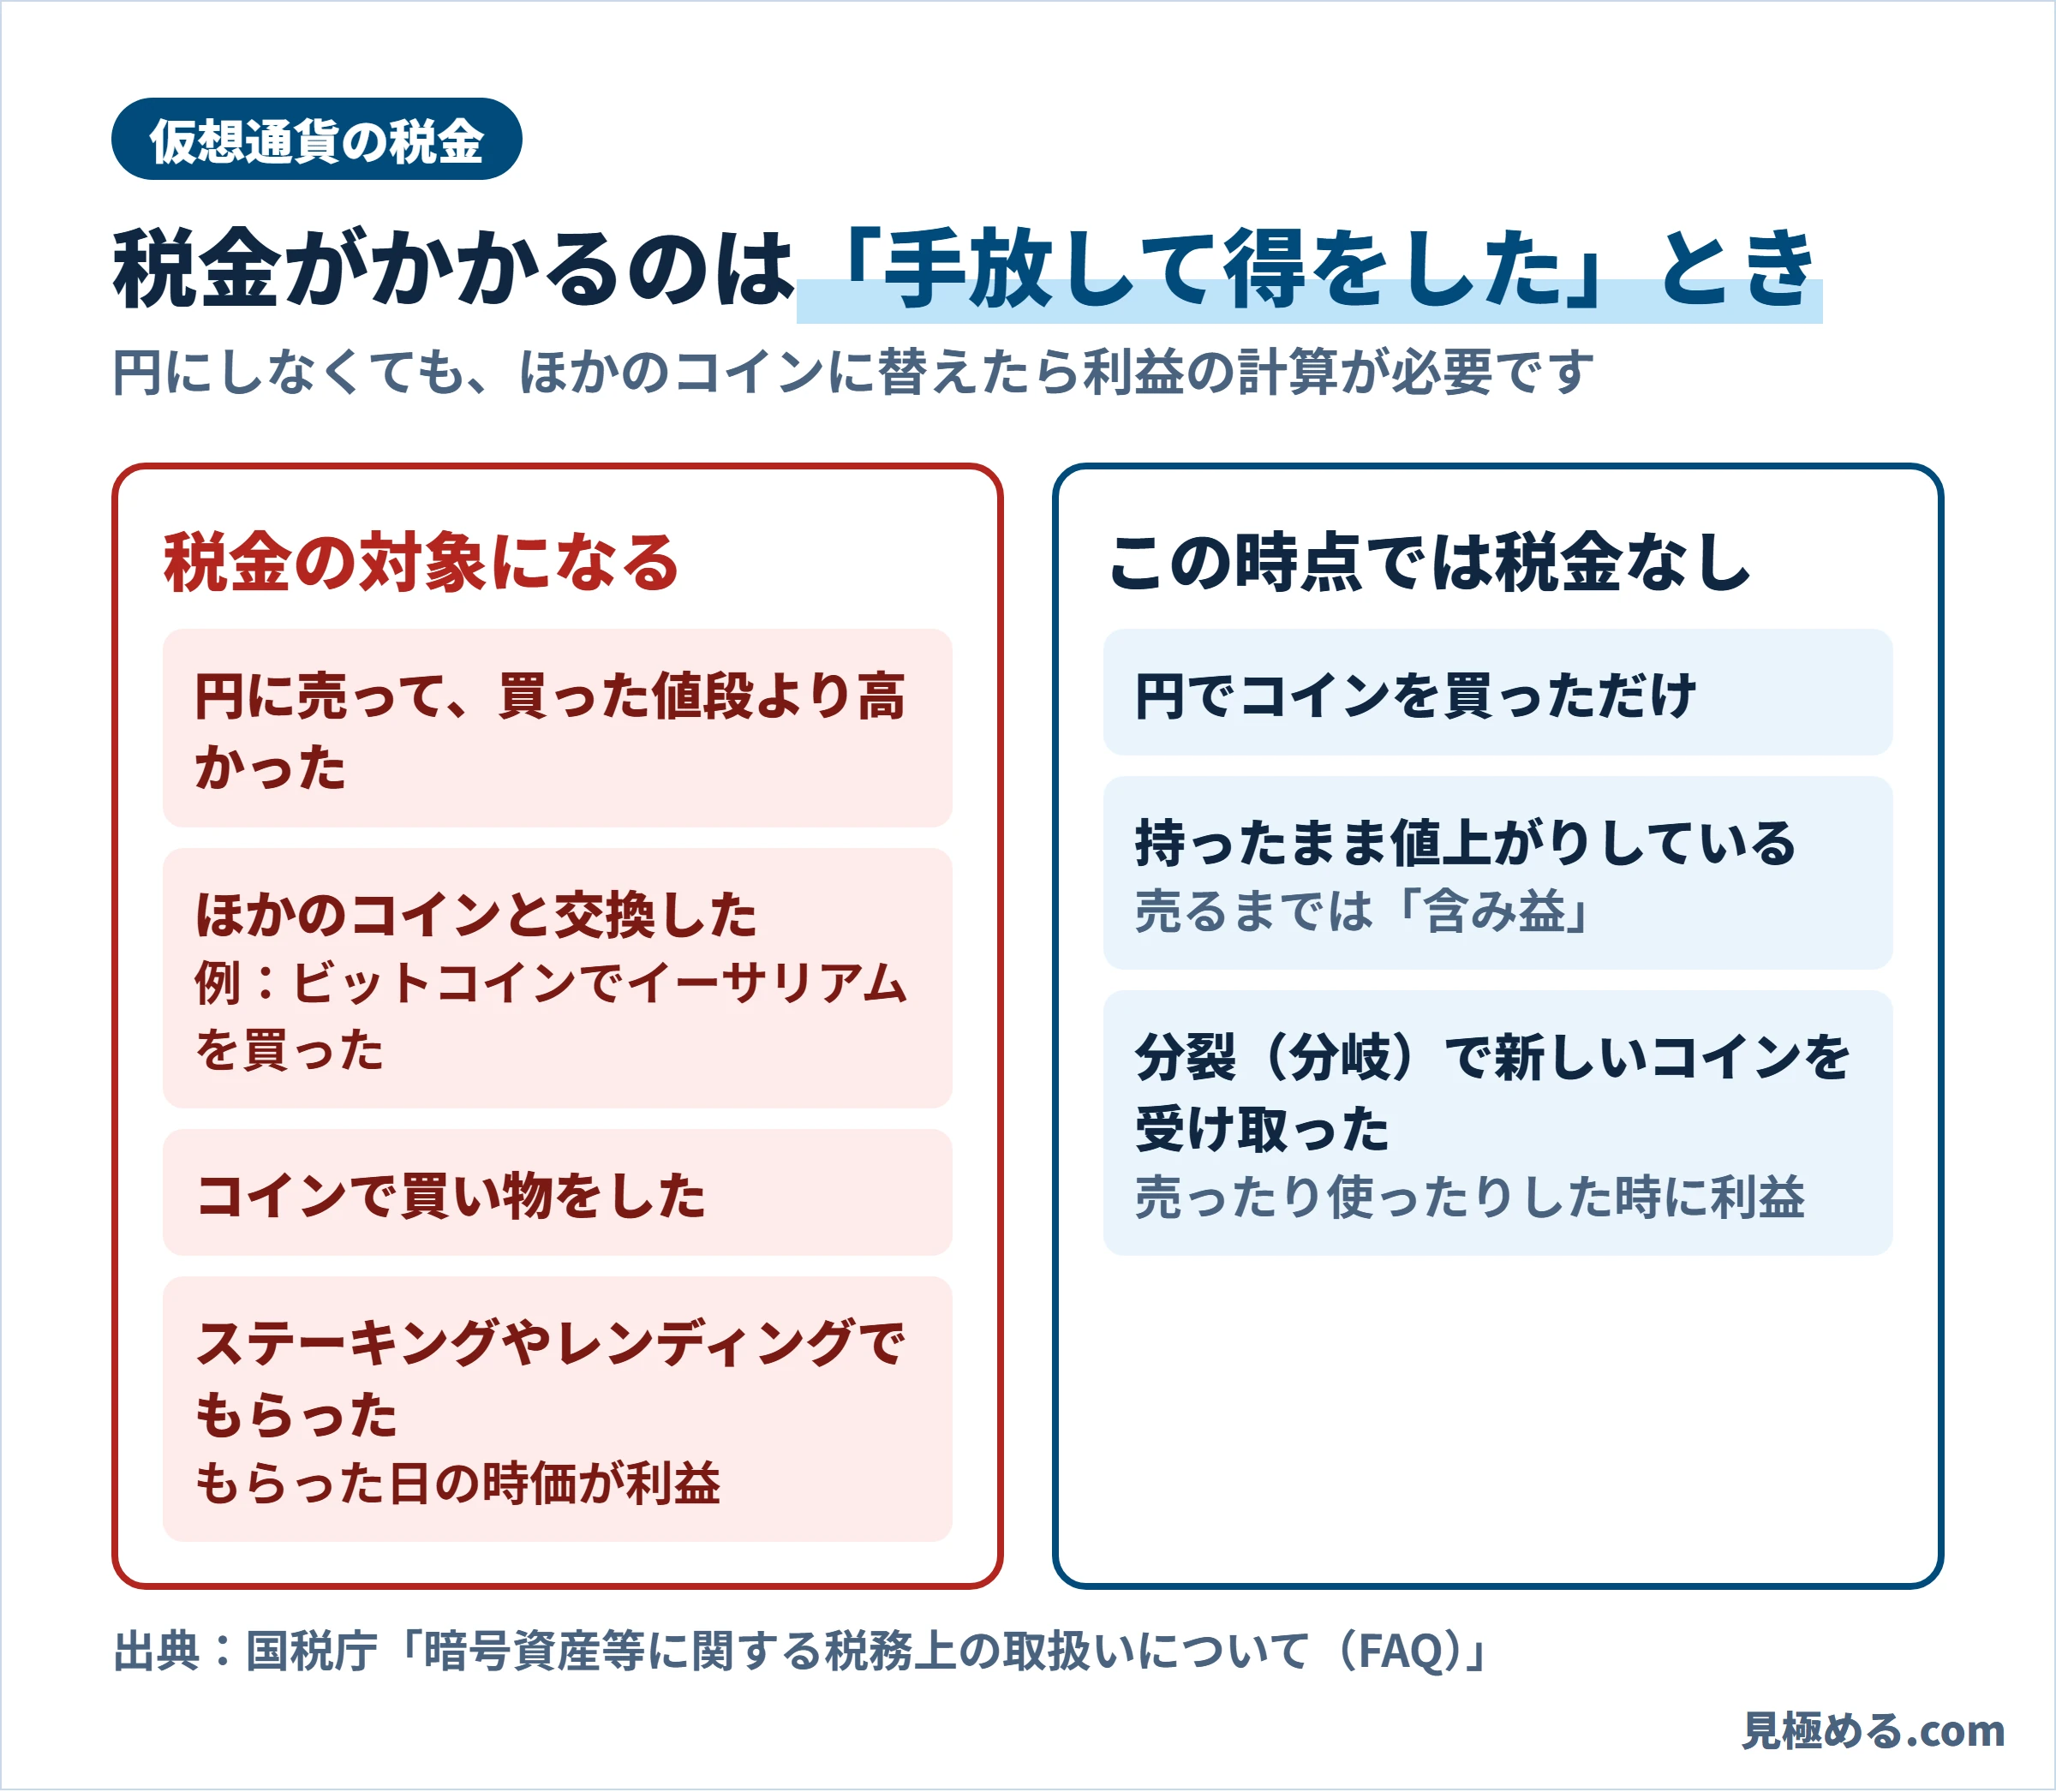
国税庁のFAQでは、次のような場面が利益(所得)になるとされています。
| 場面 | 利益になる? |
|---|---|
| 円に売った | なる |
| ほかのコインと交換した | なる |
| コインで買い物をした | なる |
| ステーキング・レンディング・マイニングでもらった | なる |
| 分裂(分岐)で新しいコインを受け取った | 受け取った時はならない |
| 円で買って持っているだけ | ならない |
※コインどうしの交換は「持っているコインで、別のコインを買った」と考えます。買い物も「コインを手放した」扱いです。分裂で受け取ったコインは取得価額0円として、売ったり使ったりした時に利益になります。
特に気をつけたいのはコインどうしの交換です。国税庁の例では、1BTCを100万円で買い、そのBTCで1枚3万円のXRPを40枚買うと、120万円−100万円で20万円が利益になります。円に戻していなくても、計算が必要です。
ステーキングでもらったコインは、もらった時点の時価がそのまま利益になります。そのあと売った時は、もらった時の時価を「買った値段」として、もう一度差額を計算します。
用語カード
暗号資産
仮想通貨の法律上の呼び名。国税庁や金融庁の資料はこちらの言葉を使う。
雑所得
給与や事業などのどれにも当てはまらない所得。仮想通貨の利益は原則ここに入る。
取得価額
コインを手に入れた値段。買った時の手数料もふくむ。
ステーキング
コインを預けてネットワークの運営に協力し、報酬のコインをもらうしくみ。
利益の計算のしかた
How to Calculate利益は「売った値段 − 買った値段(取得価額)− 手数料など」です。
国税庁の例で見てみます。400万円で4BTCを買い、そのうち0.2BTCを21万円で売りました。1BTCあたりの買値は100万円なので、0.2BTC分の買値は20万円です。21万円 − 20万円 = 1万円が利益になります。
何回にも分けて買った場合は、平均の買値を出します。やり方は「総平均法」と「移動平均法」の2つです。何も届け出をしなければ総平均法になります。
経費にできるのは、売った時の手数料や、取引に直接必要な分のネット代・パソコン代などです。
用語カード
総平均法
1年間に買ったコインの合計金額を、合計枚数で割って平均の買値を出す方法。
移動平均法
買うたびに、それまでの平均の買値を計算し直す方法。
年間取引報告書
国内の交換業者が出す、1年分の取引のまとめ。計算のもとになる。
税率はいくら?速算表
Tax Ratesいまの仮想通貨の利益は、給与などと合計した「課税される所得」に応じて税率が決まります。
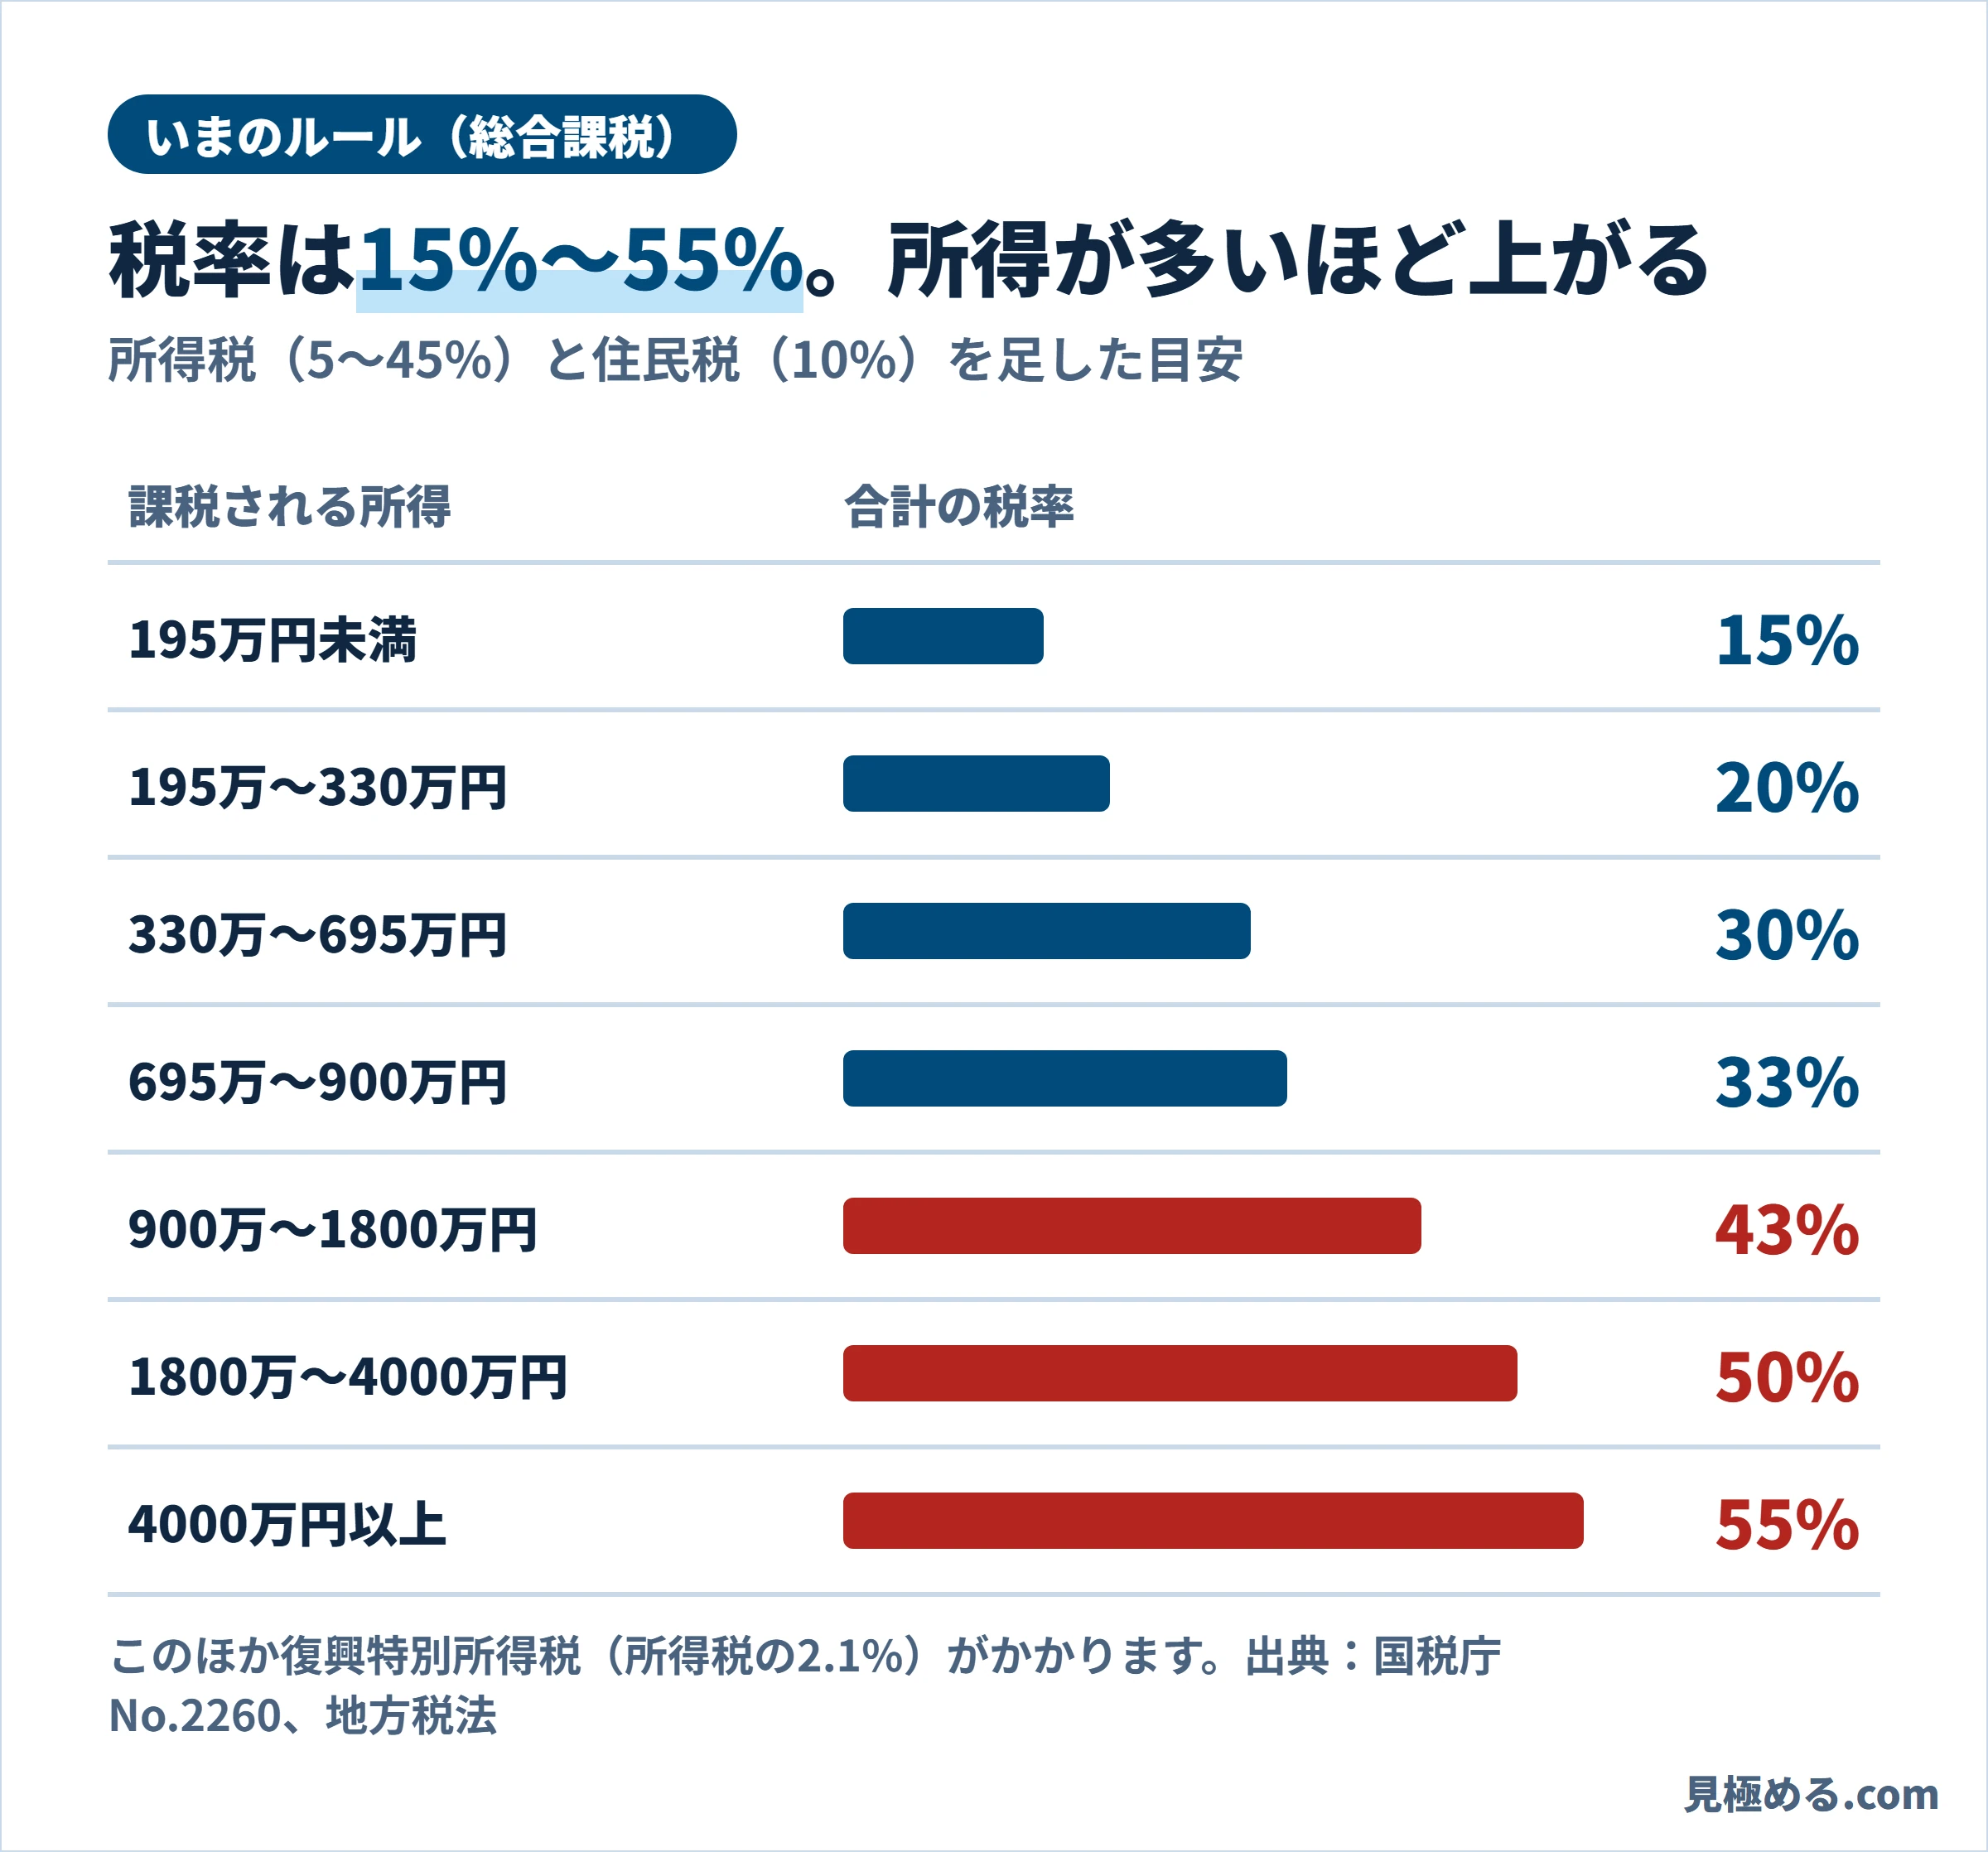
| 課税される所得 | 所得税 | 控除額 | 住民税と合計 |
|---|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 | 15% |
| 195万円〜329万9,000円 | 10% | 9万7,500円 | 20% |
| 330万円〜694万9,000円 | 20% | 42万7,500円 | 30% |
| 695万円〜899万9,000円 | 23% | 63万6,000円 | 33% |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 | 43% |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 | 50% |
| 4,000万円以上 | 45% | 479万6,000円 | 55% |
※所得税は「課税される所得 × 税率 − 控除額」で出します(国税庁 No.2260)。住民税の所得割は、地方税法の標準税率で道府県民税4%と市町村民税6%の合計10%です。このほか、所得税の2.1%の復興特別所得税がかかります。国税庁は、令和9年1月1日以後に生じる所得から、復興特別所得税を1.1%に下げて防衛特別所得税を加えると案内しています。
大事なのは、もうけが大きいほど、増えた分には高い税率がかかることです。給与が多い人ほど、仮想通貨の利益にかかる税率も高くなります。
いくらから申告がいる?20万円のルール
The 200,000 Yen Rule会社員の多くは、給与以外の所得の合計が20万円を超えたら確定申告が必要です。
国税庁 No.1900 によると、給与を1か所から受け取り、その給与の全部から税金が源泉徴収されている人は、給与以外の所得の合計が20万円を超えると確定申告が必要です。ここでいう「所得」は、売った金額ではなく、経費を引いたあとの利益です。
ここで注意が3つあります。
住民税は20万円以下でも申告
地方税法では、給与以外の所得がある人は住民税の申告が必要です。確定申告をすれば、住民税の申告もしたことになります。
ほかの副収入と合計する
20万円は、仮想通貨だけでなく、副業などほかの所得との合計で判断します。
会社員以外は別の基準
自営業の人などは、所得の合計が控除の合計を超えるかで判断します。
たとえば、会社員で仮想通貨の利益が15万円だけなら、所得税の確定申告は原則いりません。それでも住民税はかかり、税率10%なら1万5,000円が目安です。
なお、給与の年収が2,000万円を超える人は、20万円以下でも確定申告が必要です。
シミュレーション:50万円もうけたら
Simulation会社員が仮想通貨で50万円の利益を出した場合を、2つのパターンで計算します。
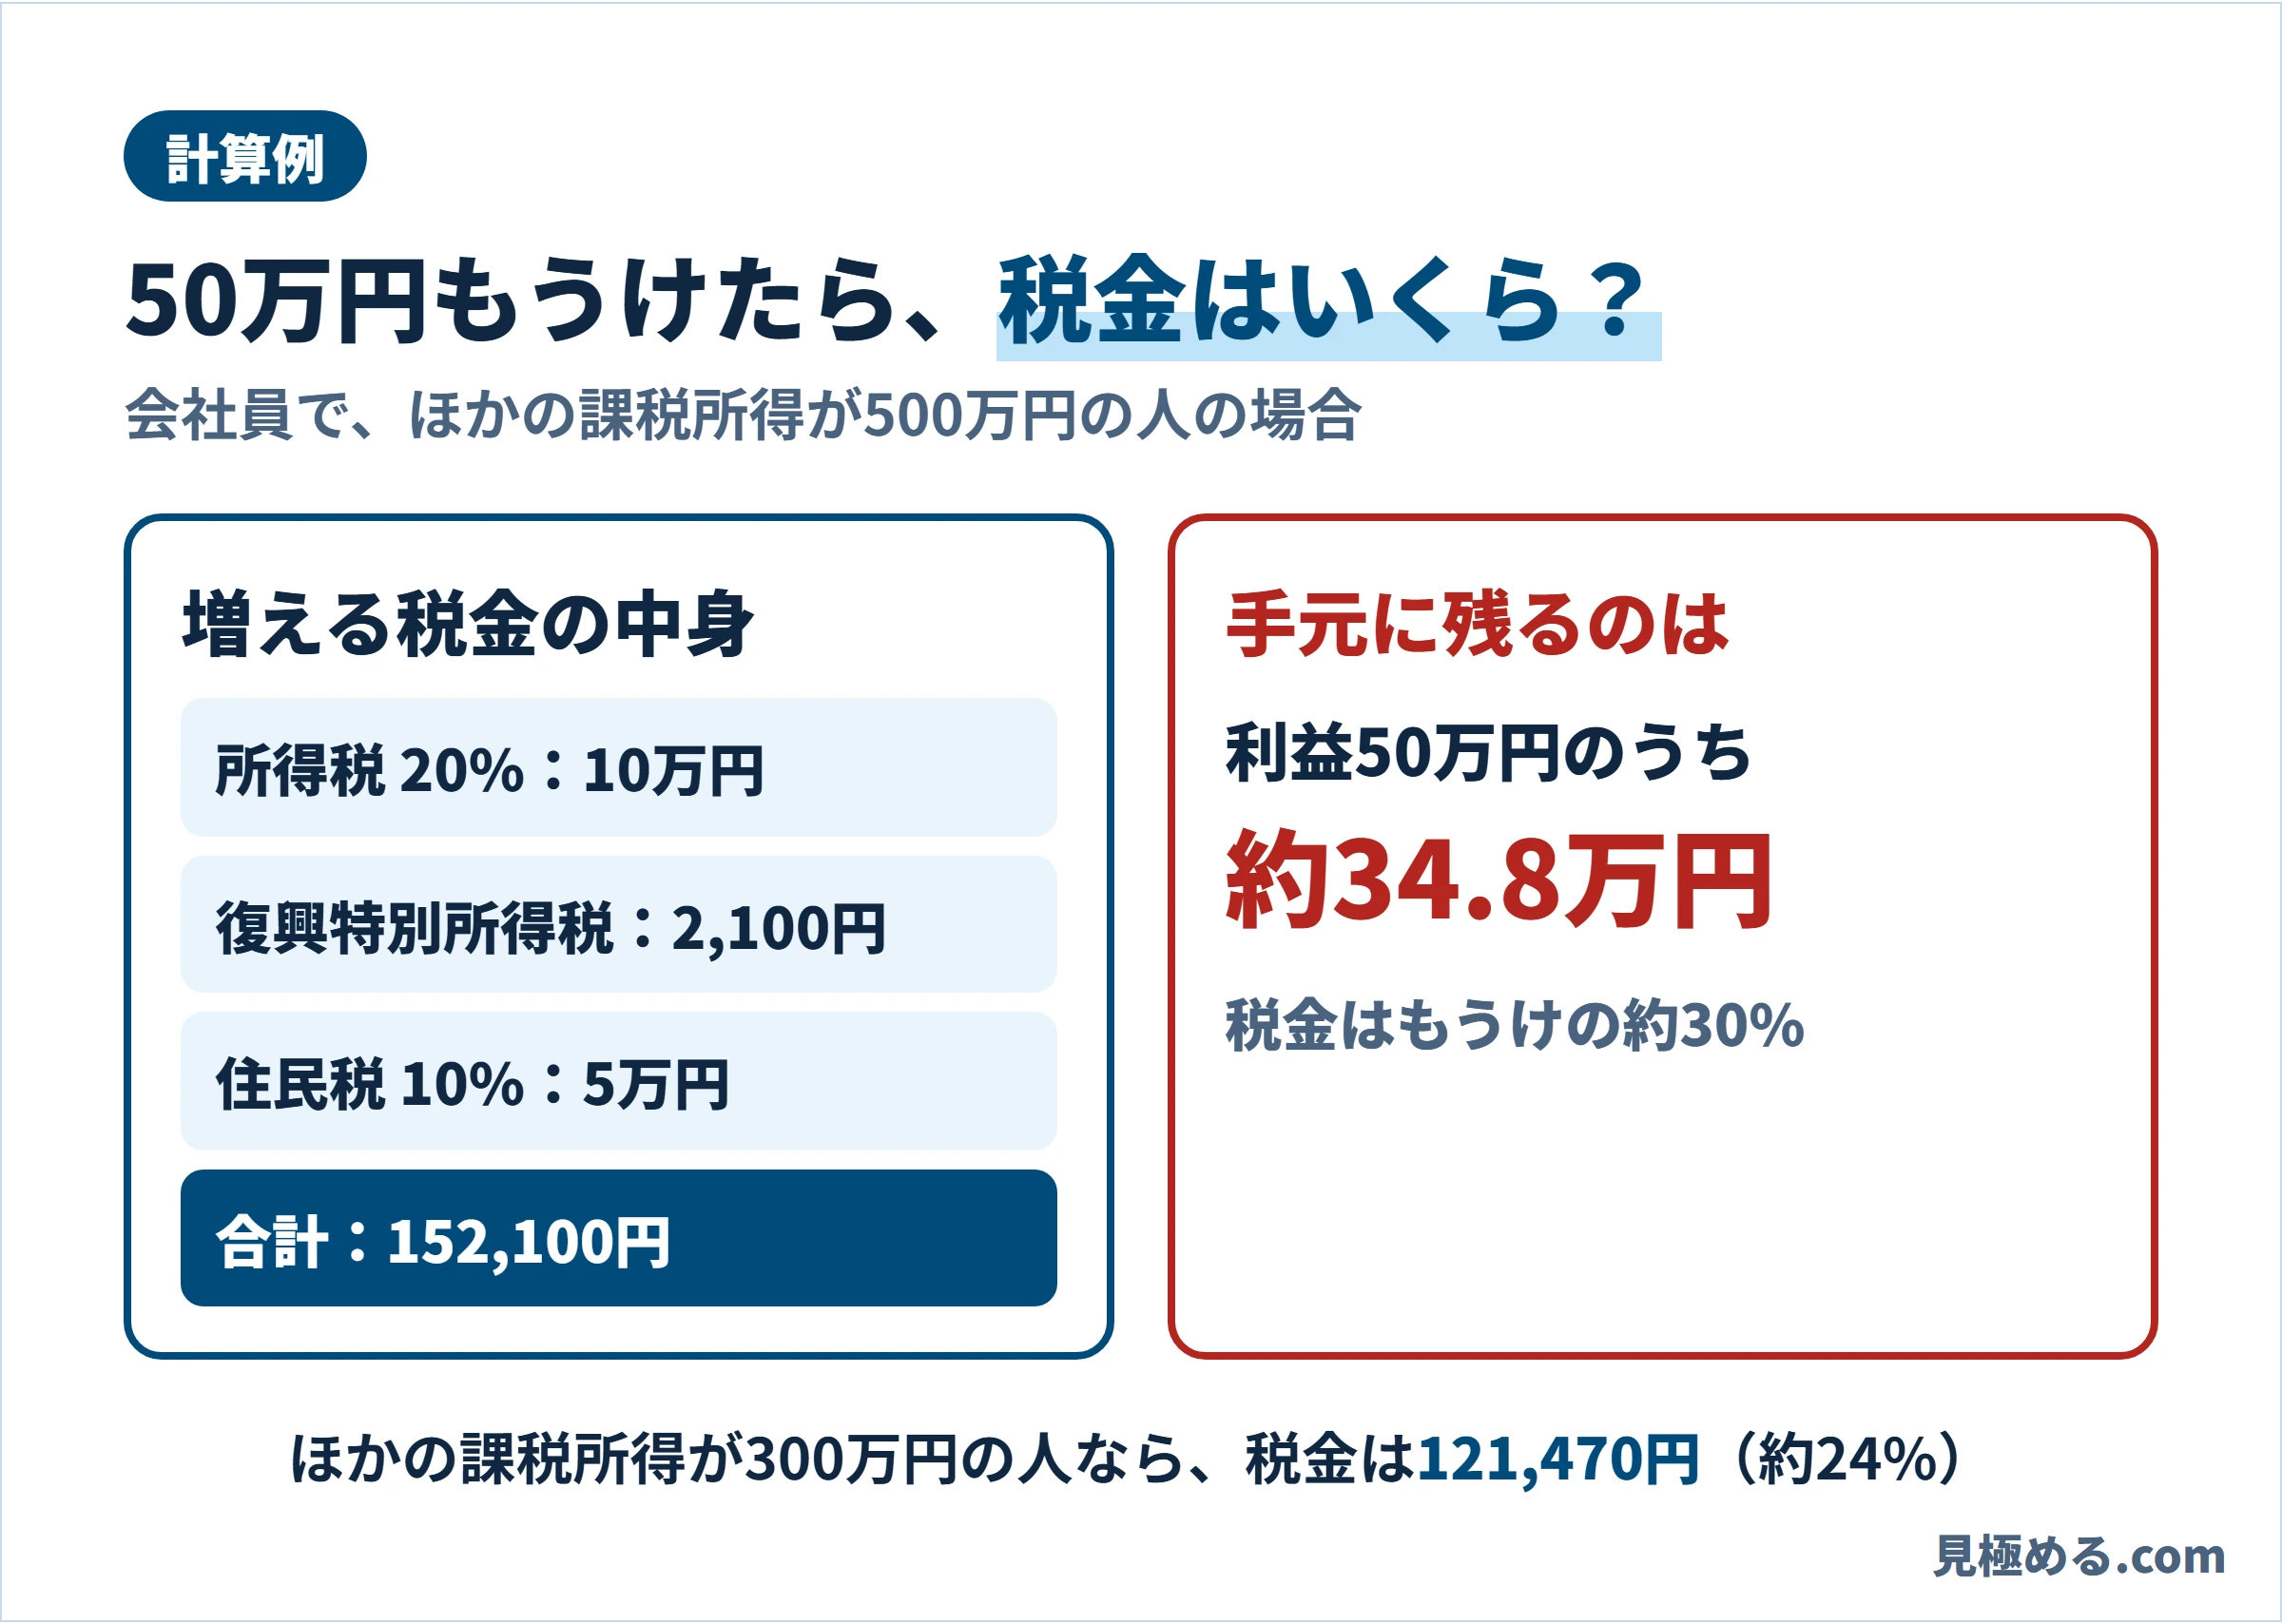
| ほかの課税所得 | 増える所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 300万円の人 | 7万円 | 1,470円 | 5万円 | 12万1,470円 |
| 500万円の人 | 10万円 | 2,100円 | 5万円 | 15万2,100円 |
※300万円の人は、合計350万円になり、所得税が20万2,500円から27万2,500円に増えます(330万円をまたぐため、一部に20%がかかります)。500万円の人は、57万2,500円から67万2,500円に増えます。住民税は10%で計算した目安です。課税所得は、各種控除を引いたあとの金額です。
同じ50万円のもうけでも、ほかの所得が多い人ほど税金が増えます。500万円の人は、もうけの約30%が税金です。
もし予定どおり20%の分離課税になれば、50万円の利益にかかる税金は、所得税7万5,000円、復興特別所得税1,575円、住民税2万5,000円で、合計10万1,575円が目安です。
損をしたときのルール
When You Loseいまのルールでは、仮想通貨の損は給与など、ほかの所得と相殺できません。
国税庁のFAQでは、雑所得の計算で出た損失は、給与所得など他の所得から差し引けないとされています。会社員が仮想通貨で30万円損をしても、給与の税金は減りません。
同じ年の中で、仮想通貨どうしの利益と損は合計できます。ビットコインで20万円もうけて、イーサリアムで5万円損したなら、利益は15万円です。
また、いまのルールには、仮想通貨の損を翌年へ持ち越すしくみがありません。改正では、特定暗号資産の損を3年間持ち越せるしくみが新しく作られます。
交換業者の「暗号資産の証拠金取引(レバレッジ取引)」の利益も、いまは総合課税です。FXのような申告分離課税は、まだ使えません。

確定申告のやり方
How to File申告の期間は原則、翌年2月16日から3月15日まで。納める期限も3月15日です。
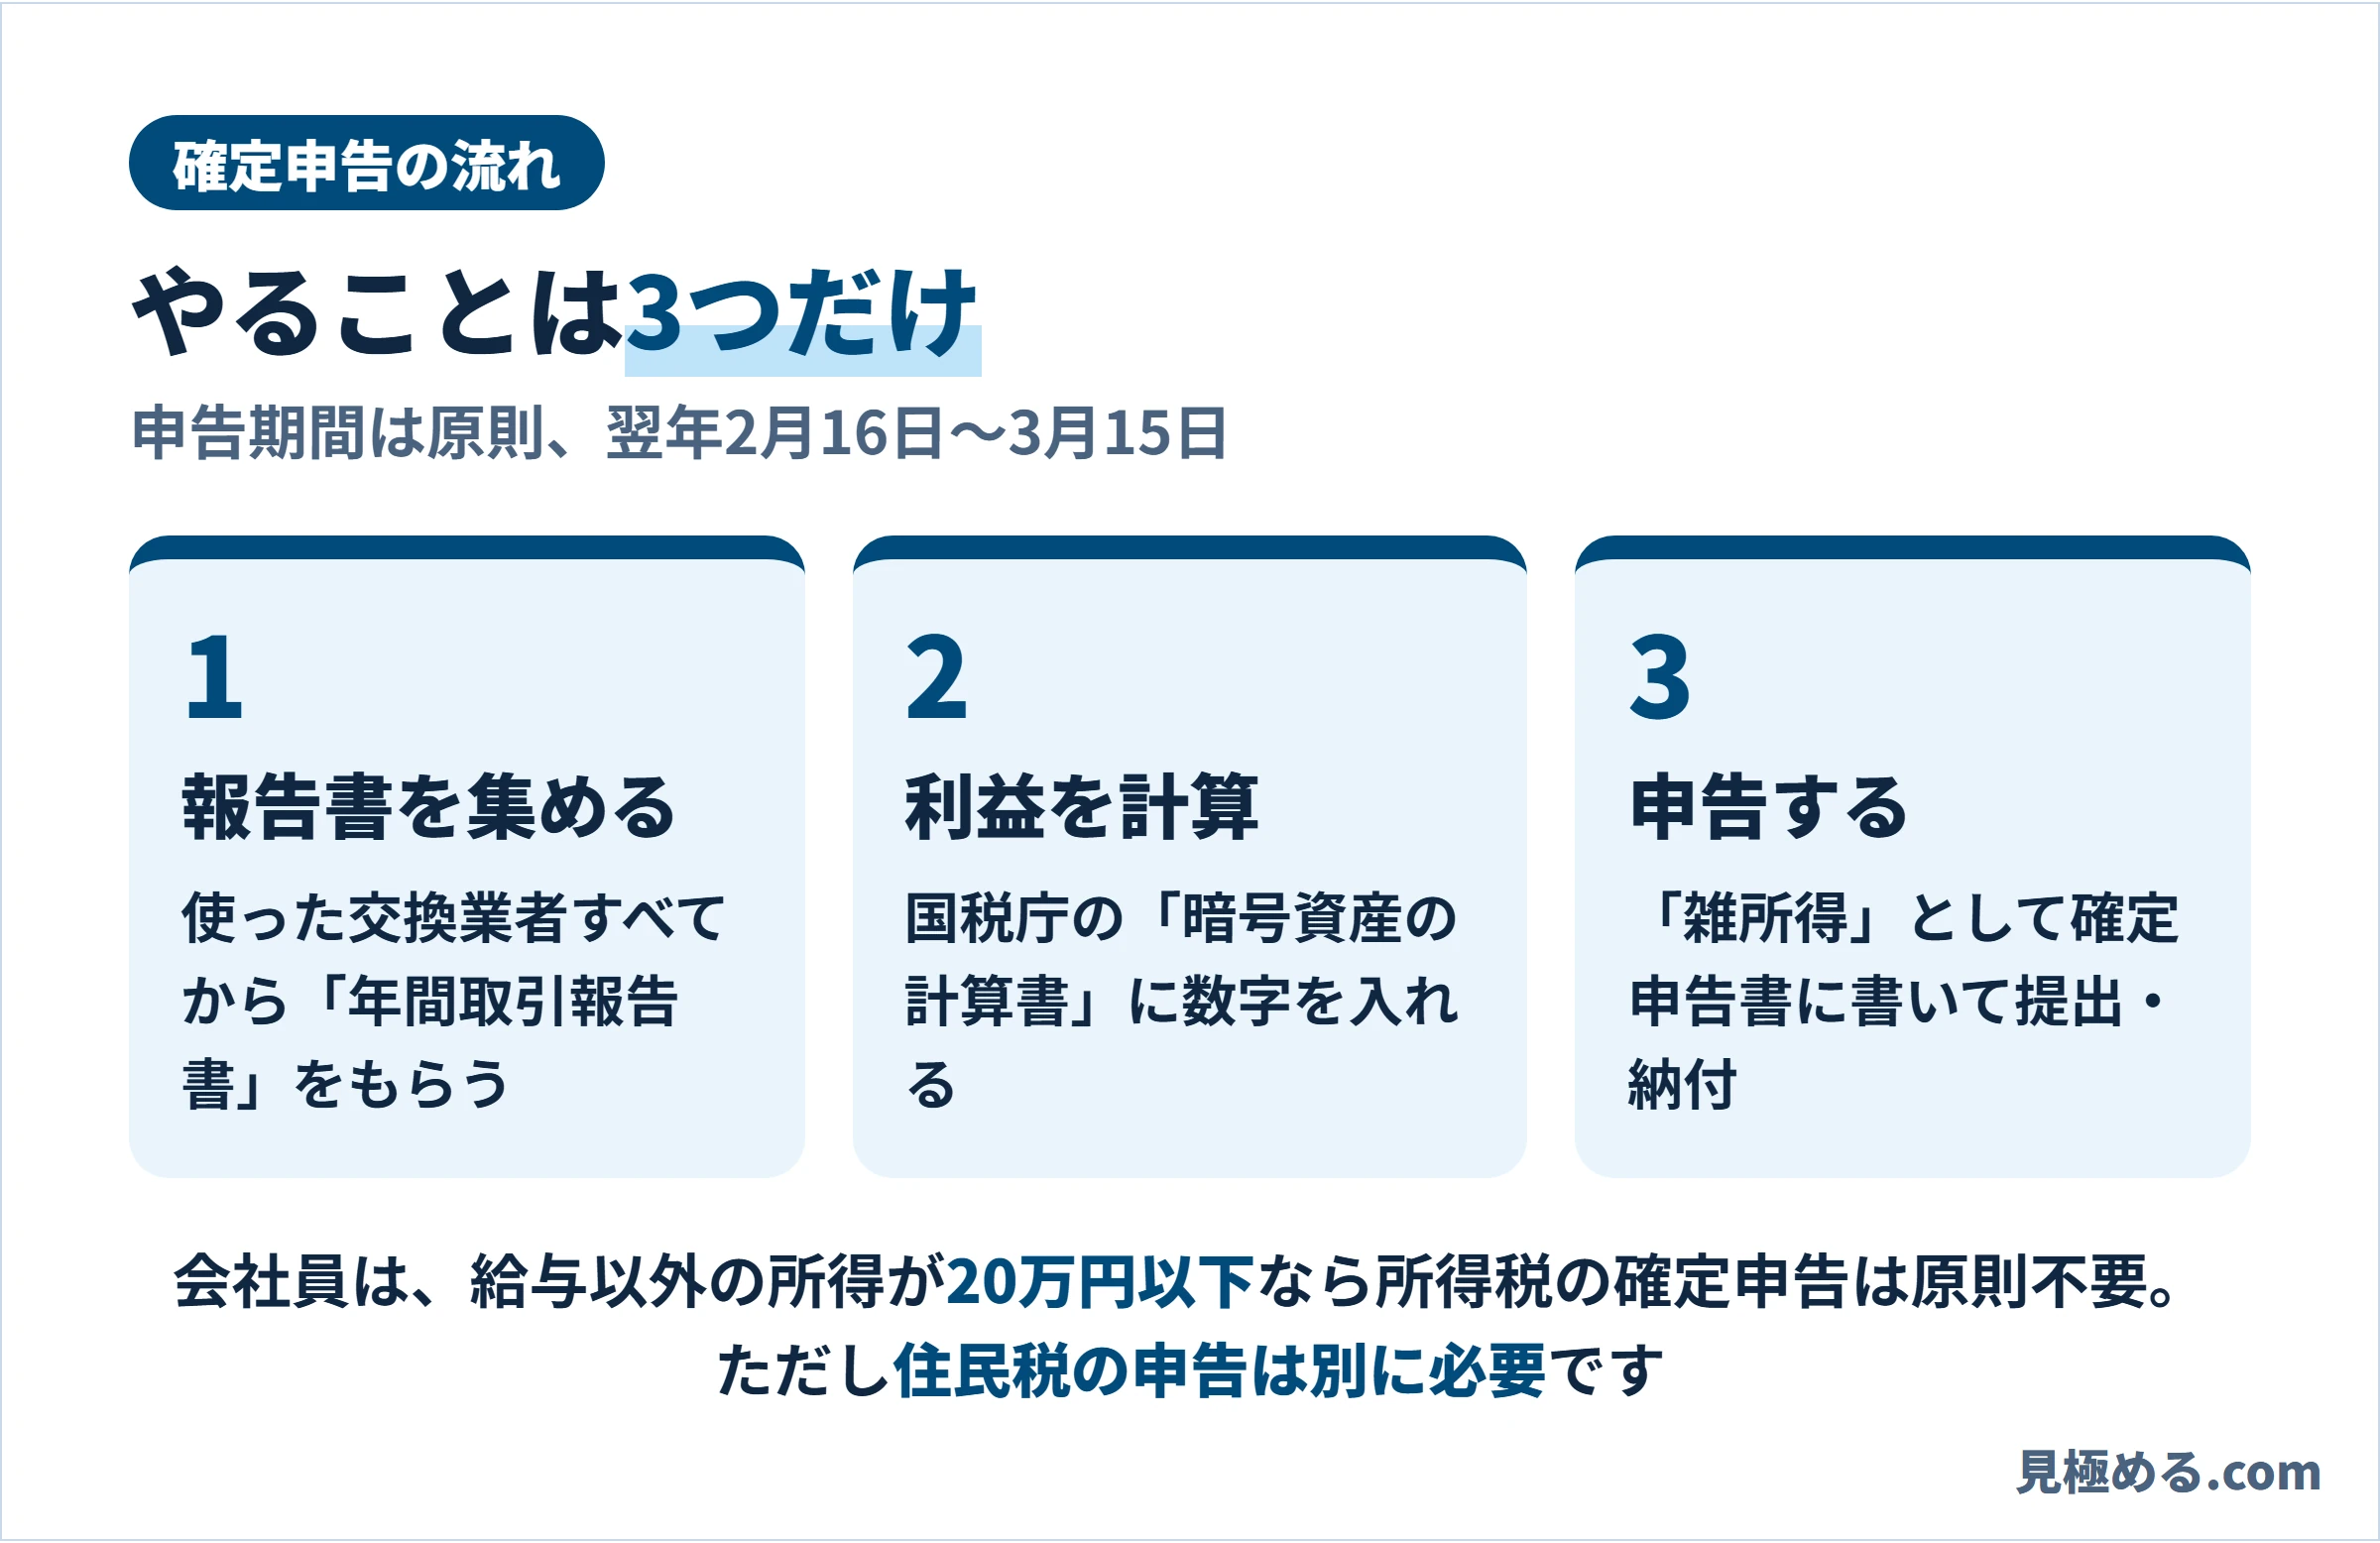
年間取引報告書を集める
国内の交換業者は、1年分の取引をまとめた年間取引報告書を出しています。使った業者のぶんを全部そろえます。
国税庁の計算書で利益を出す
国税庁の「暗号資産の計算書」(Excel)に数字を入れると、利益が出せます。報告書を使うなら「総平均法用」を選びます。
雑所得として申告・納付
確定申告書の雑所得(その他)の欄に書き、3月15日までに提出して納めます。
買った値段がどうしても分からないときは、国税庁のFAQで、売った金額の5%を買った値段とすることが認められています。ただし、実際の買値より不利になることが多いので、ふだんから記録を残しておくのが安心です。
平均の出し方を移動平均法にしたい人は、初めてコインを買った年の確定申告の期限までに、届出書を出します。出さなければ総平均法です。
20%の分離課税はいつから?
Separate Taxation仮想通貨(暗号資産)を20%の申告分離課税にする改正は、法律で決まりました。ただし、まだ始まっていません。
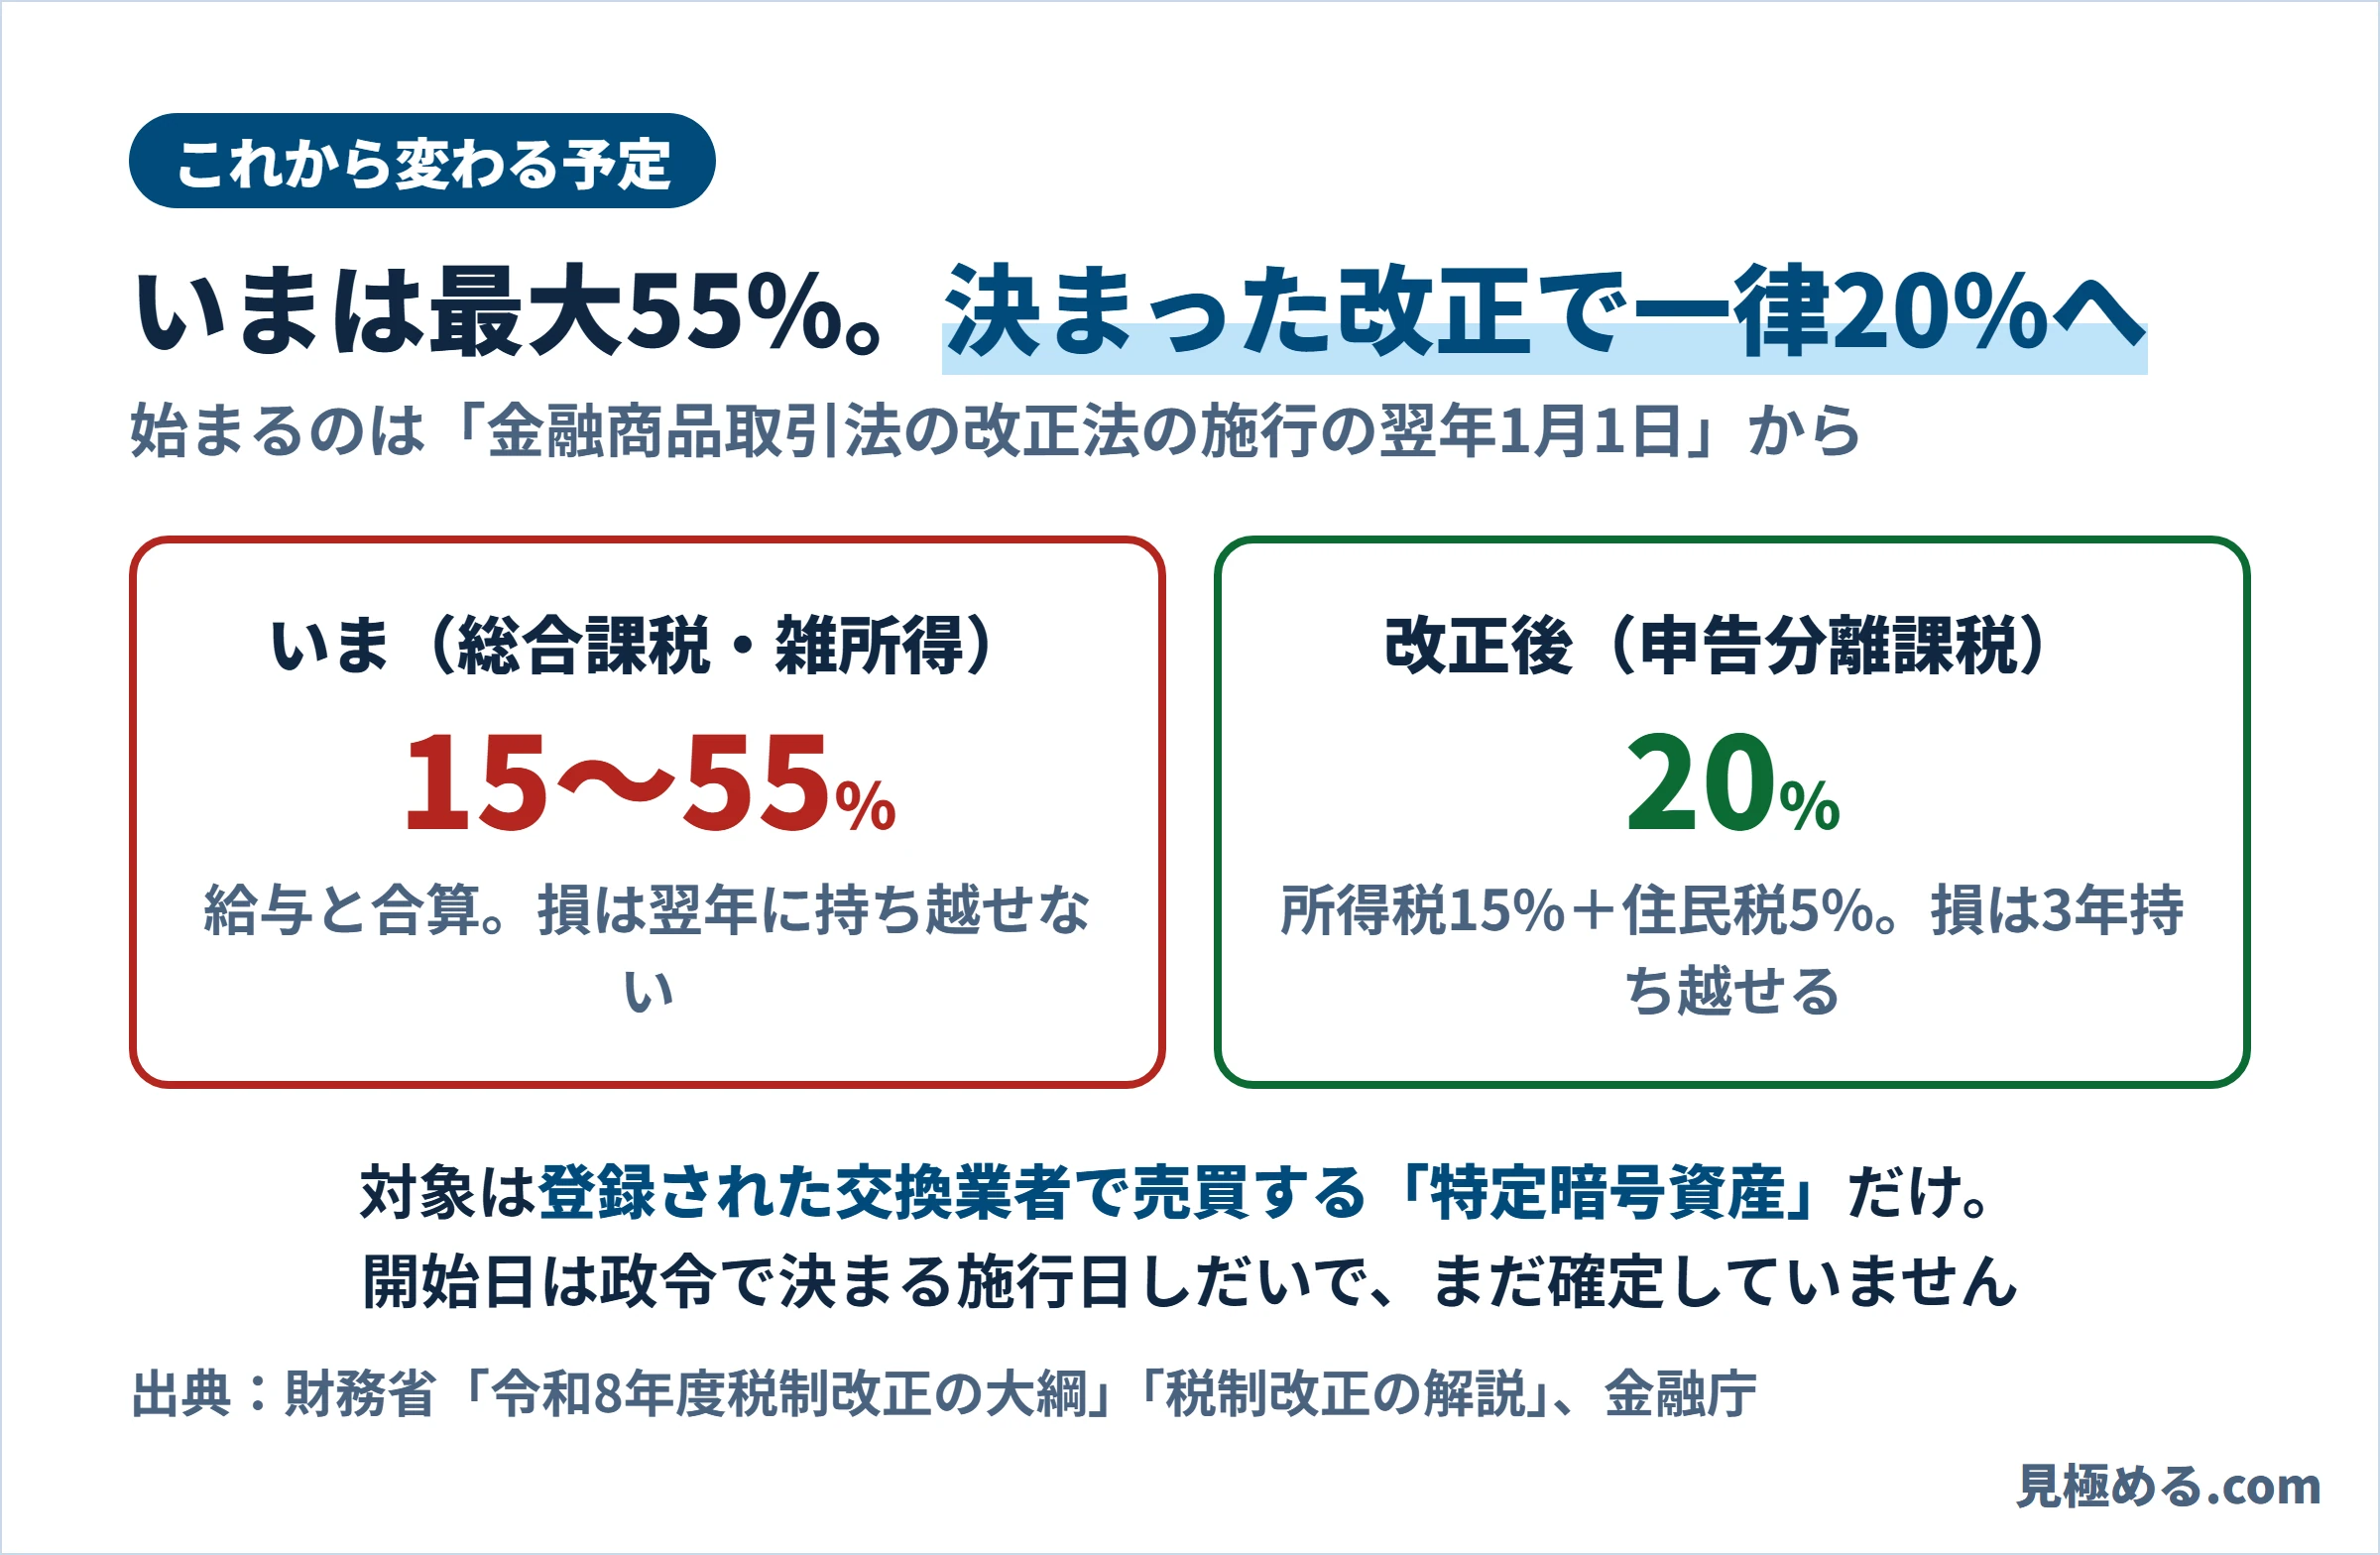
| 項目 | いま | 改正後 |
|---|---|---|
| 税の種類 | 総合課税(雑所得) | 申告分離課税 |
| 税率 | 約15〜55% | 20% |
| 損の持ち越し | できない | 3年 |
| 始まる日 | いま適用中 | 未確定 |
※改正後の20%は、所得税15%と住民税5%です。このほか復興特別所得税がかかります。
ここまでの流れを順に見ます。
税制改正の大綱
2025年12月26日に閣議決定。20%の分離課税と、損の3年繰越しが書かれました。
税の法律が成立
所得税法等の改正法が2026年3月31日に成立。特定暗号資産の分離課税が作られました。
金商法の改正が成立
金融庁の改正法が2026年7月15日に成立。暗号資産のルールを金融商品取引法へ移します。
大事なのは始まる日です。財務省の資料では、分離課税は「金融商品取引法の改正法の施行の日の属する年の翌年の1月1日」以後の売買からとされています。施行の日は、公布から1年以内に政令で決めることになっています。2026年10月14日時点で、施行の日を示す公式の発表は確認できていません。
つまり、2026年の利益は、いまのルール(総合課税)で申告します。
もう1つの注意は、対象が「特定暗号資産」だけという点です。大綱では、金融商品取引業者の登録簿に登録されている暗号資産などに限るとされています。どの取引が入るかの細かい点は、今後の政令などで決まります。
用語カード
申告分離課税
ほかの所得と分けて、決まった税率で計算するしくみ。株やFXの利益がこの形。
総合課税
給与などと合計して、所得が多いほど税率が上がるしくみ。いまの仮想通貨はこちら。
特定暗号資産
改正で20%の対象になる暗号資産。登録簿に載った暗号資産などに限られる。
施行日
決まった法律が実際に動き始める日。今回は政令で決まる。
払いすぎ・もれを防ぐ対策
Tips税金をこっそり減らす裏ワザはありません。でも、「払いすぎ」と「申告もれ」は防げます。
取引の記録を残す
買った日・枚数・値段・手数料を残しておけば、買値が分からず5%で計算する事態を防げます。
経費をもれなく入れる
売った時の手数料や、取引に直接使った分の通信費などは経費にできます。
交換・買い物・報酬も数える
円に戻していない利益も申告の対象です。ステーキングの報酬も忘れずに。
年の途中で大きな利益が出たときは、翌年の3月に払うお金を残しておくのが大切です。利益をすべて次のコインに替えてしまい、値下がりして税金が払えない、ということもあり得ます。
仮想通貨の取引などの収入が年300万円を超える場合は、帳簿をつけて保存していると原則「事業所得」、保存していないと原則「業務に係る雑所得」になると国税庁FAQは説明しています。取引が多い人ほど、記録が大事になります。
よくある質問
FAQ仮想通貨の税金はいくらからかかりますか?
利益が出れば、金額にかかわらず税金の対象です。会社員は、給与以外の所得が20万円以下なら所得税の確定申告は原則いりませんが、住民税の申告は必要です。
売らずに持っているだけでも税金はかかりますか?
いいえ。値上がりしていても、売ったり交換したりするまでは税金はかかりません。
ビットコインをイーサリアムに替えただけでも申告がいりますか?
はい。コインどうしの交換は、手放したコインを売ったのと同じ扱いで、利益が出ていれば計算が必要です。
ステーキングの報酬にも税金はかかりますか?
はい。国税庁のFAQでは、ステーキングやレンディングで受け取ったコインは、受け取った時の時価で所得になるとされています。
損をした分は給与の税金から引けますか?
引けません。いまのルールでは、雑所得の損は給与など他の所得と相殺できません。
20%の分離課税は2026年分から使えますか?
使えません。始まるのは、金融商品取引法の改正法が施行された年の翌年1月1日からです。施行日はまだ政令で決まっていません。
確定申告の期限はいつですか?
原則、利益が出た年の翌年3月15日です。申告期間は2月16日からで、納める期限も3月15日です。
暗号資産と仮想通貨は違うものですか?
同じものです。法律や国税庁の資料では「暗号資産」という言葉が使われています。
あわせて読む
Related※2026年10月14日時点の情報です。国税庁のタックスアンサー(No.1900・No.2020・No.2260)と「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月)、財務省の令和8年度税制改正の大綱・解説・第221回国会の法律、金融庁の国会提出法案、地方税法をもとにしています。計算例は目安で、控除や住んでいる地域によって変わります。投資助言・税務助言ではありません。詳しくは税務署か税理士にご相談ください。
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月)/国税庁 タックスアンサー No.2260「所得税の税率」/国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」/財務省「令和8年度税制改正の大綱」(令和7年12月26日)/金融庁 国会提出法案(第221回国会)(2026年10月14日確認)


