ひとことで言うと
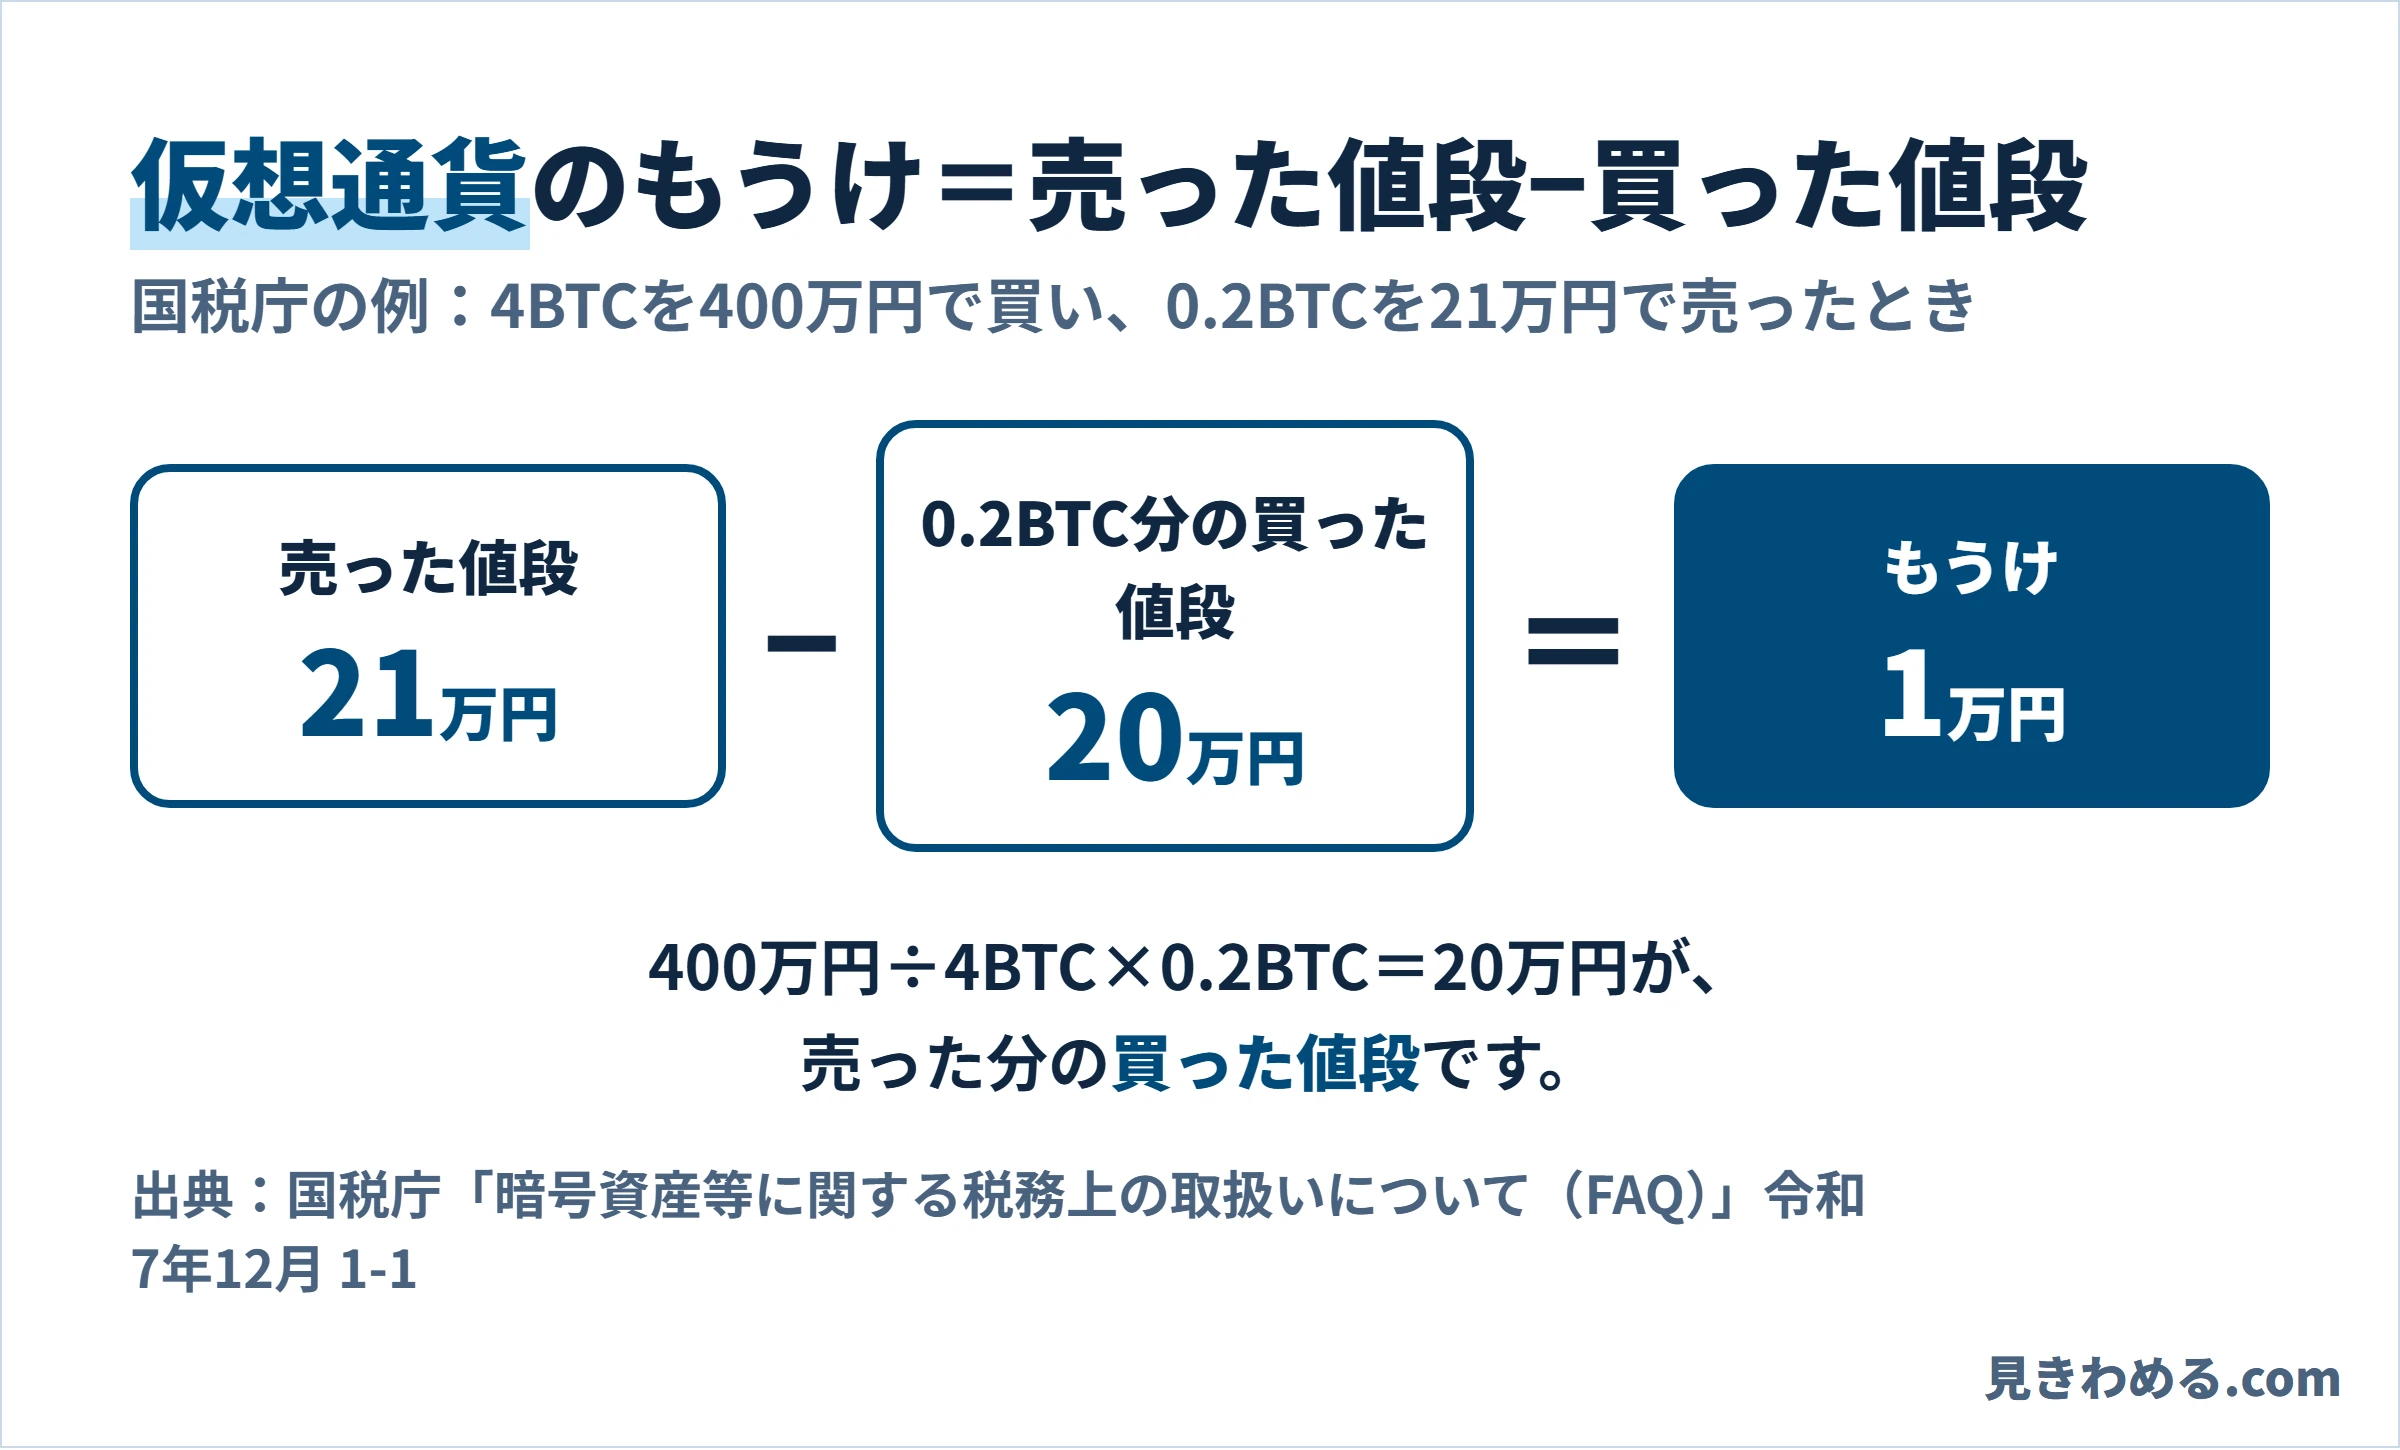
In One Line仮想通貨のもうけは売った値段から買った値段を引いた分で、原則として「雑所得」になります。
国税庁の例では、4BTCを400万円で買って、そのうち0.2BTCを21万円で売ると、もうけは1万円です。
会社員の申告ライン
給与以外の所得の合計がこれを超えると確定申告。
申告の期限
原則として翌年3月15日。
最高税率
所得税45%+住民税10%。
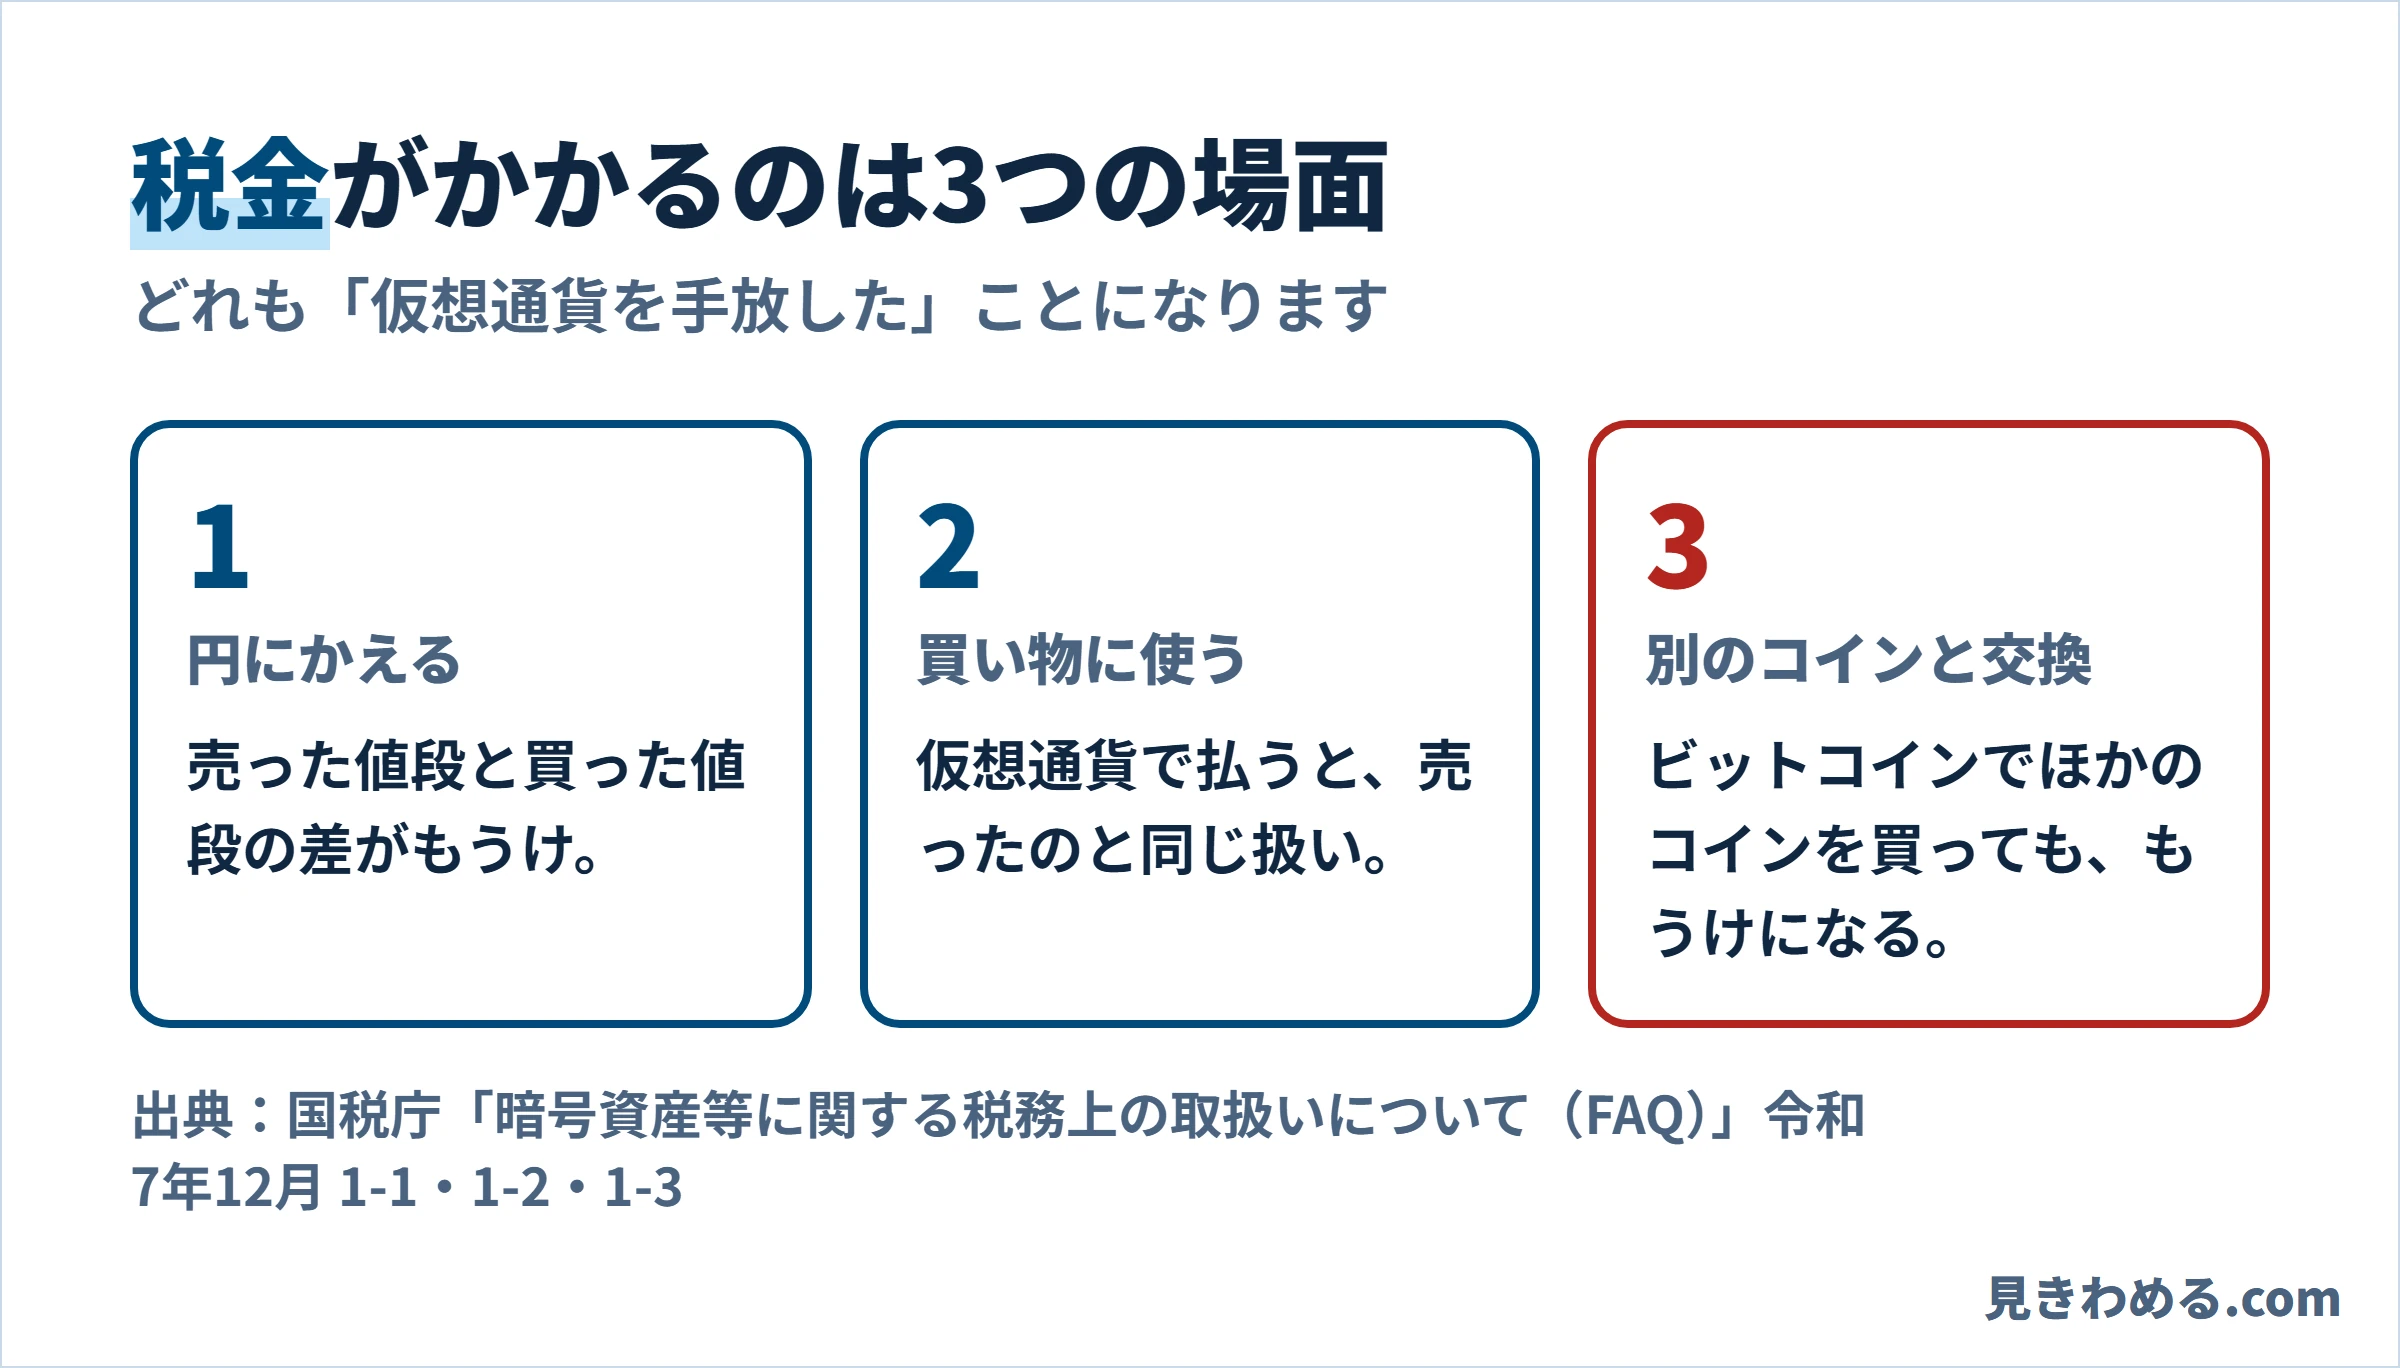
税金がかかる3つの場面
When円にかえたときだけではありません。買い物に使う・別のコインと交換するときも、もうけを計算します。
マイニングやステーキング、レンディングで仮想通貨を受け取ったときも、受け取った時点の値段が所得になります。
税率はいくら?
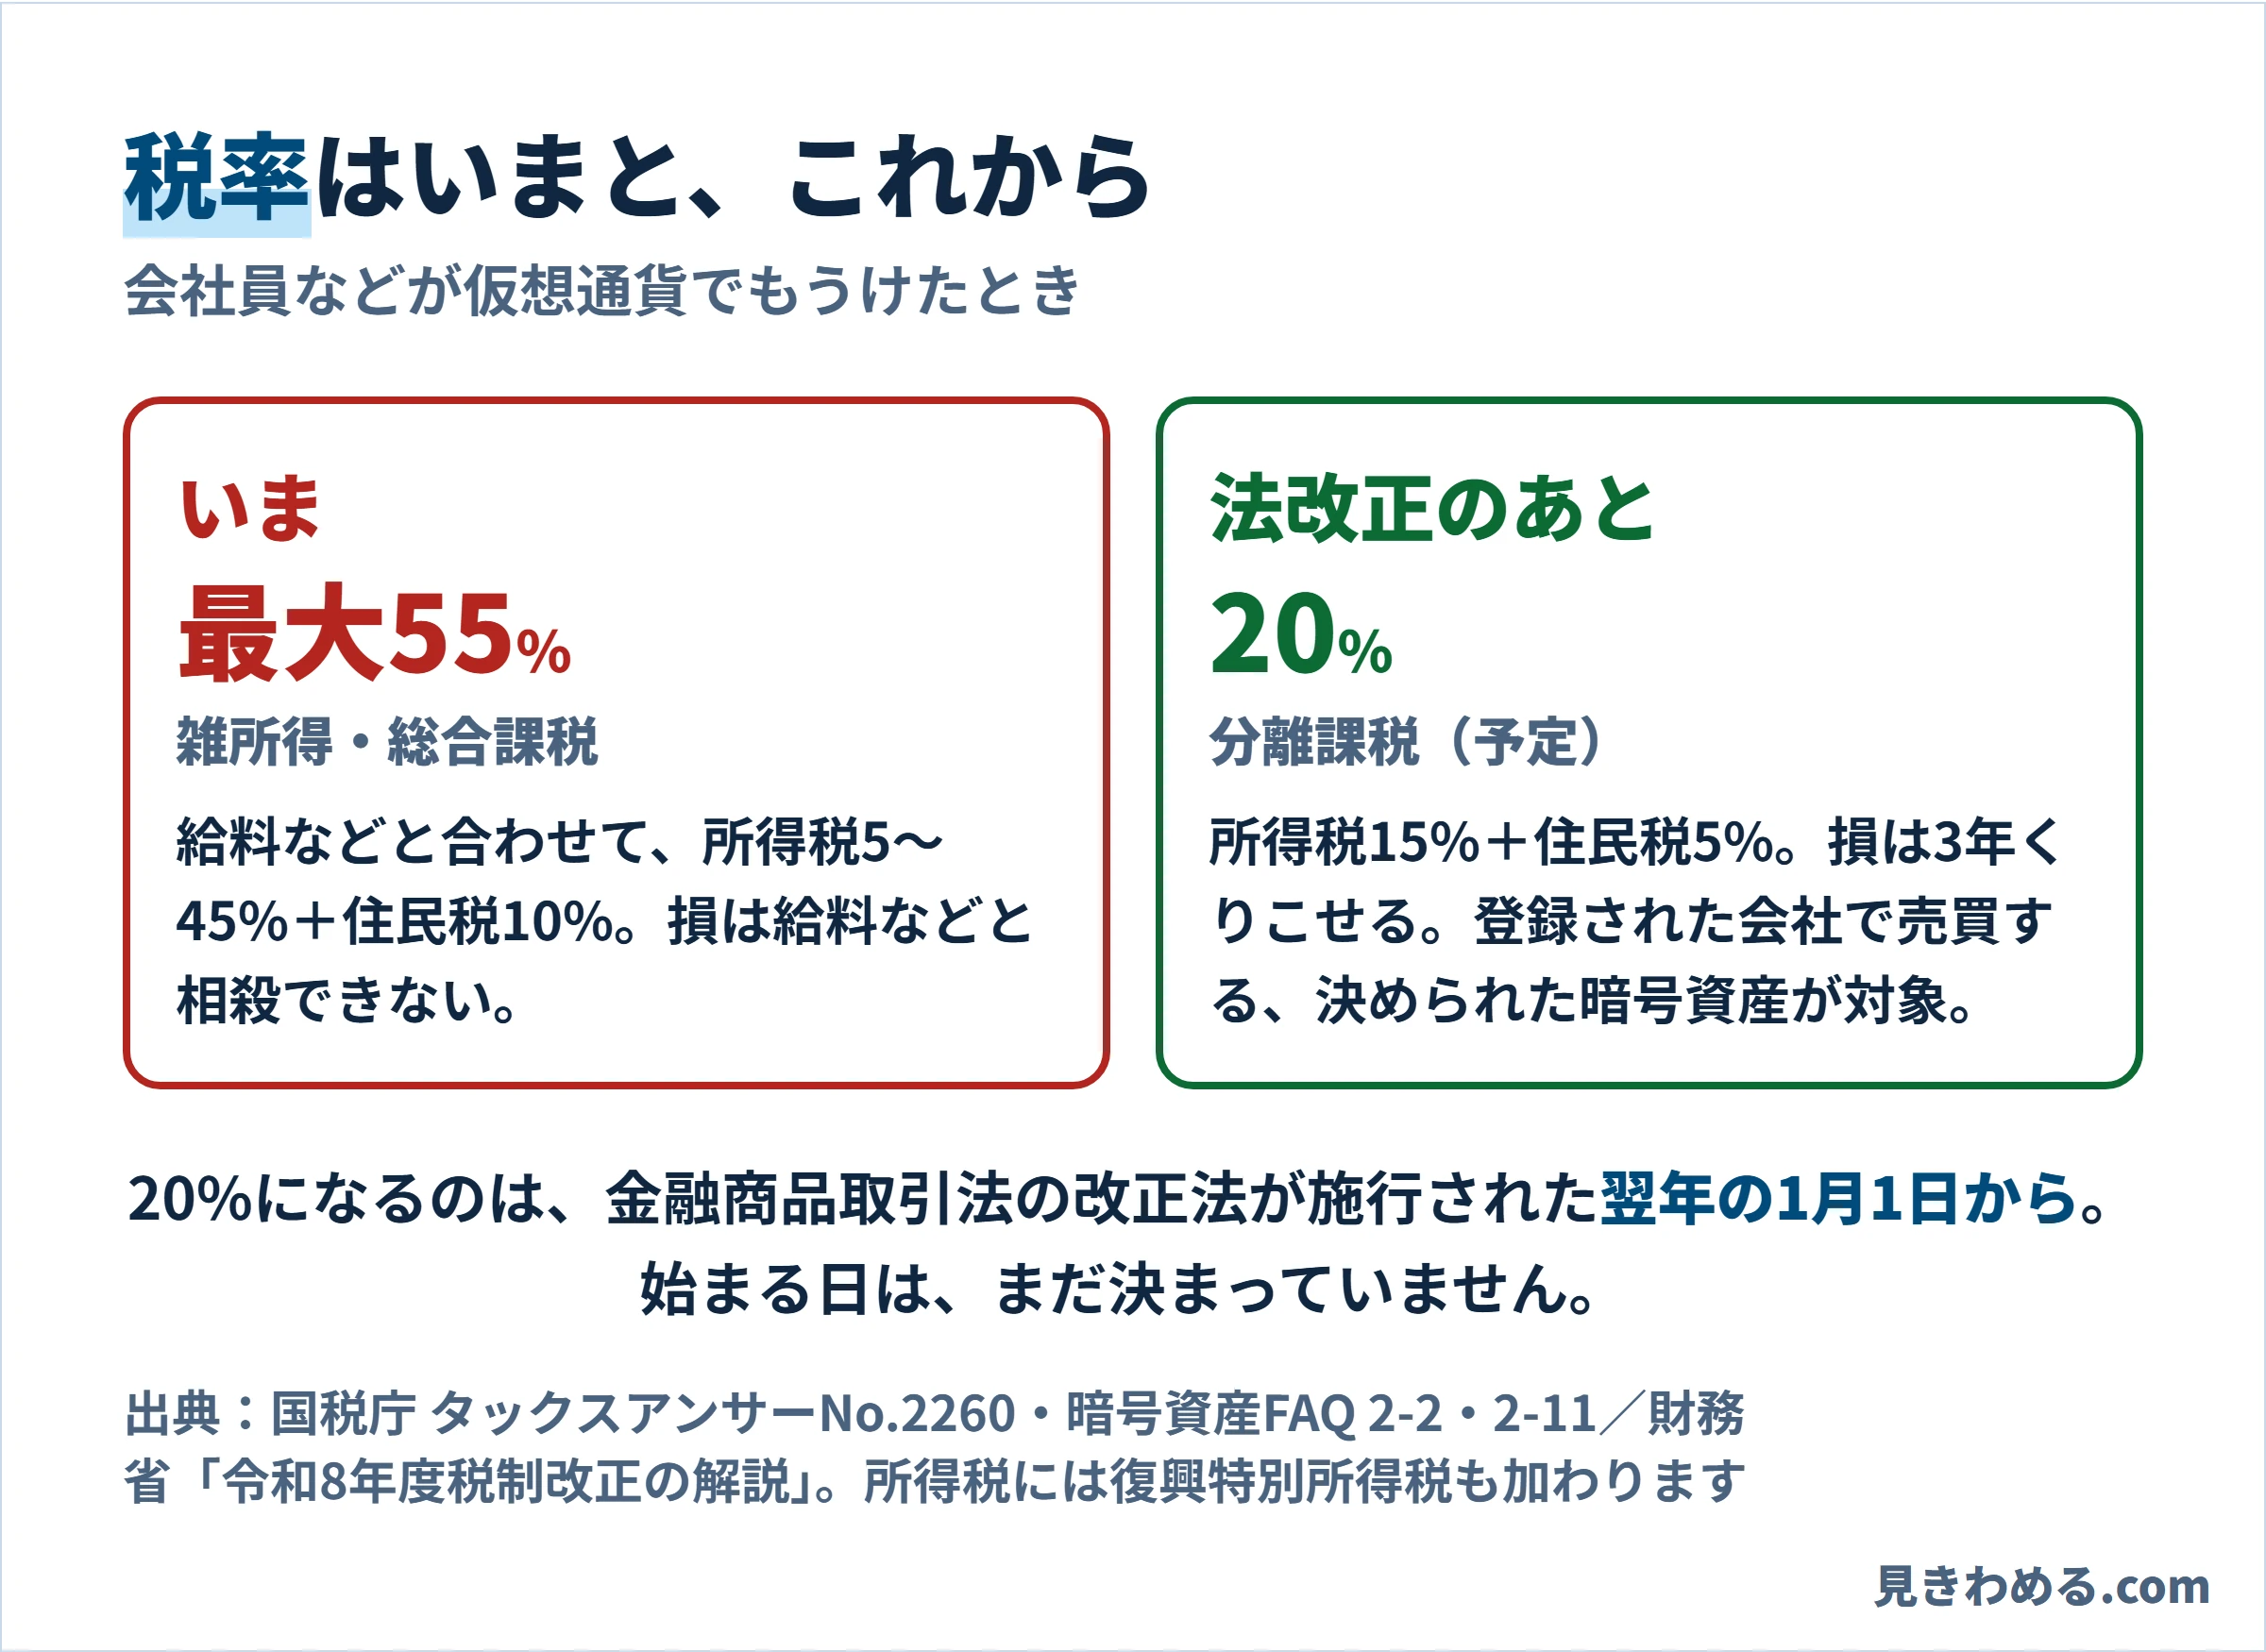
Tax Rateいまは給料などと合わせて計算する「総合課税」。所得が多い人ほど税率が上がります。
損は給料と相殺できない
仮想通貨で損をしても、給料などほかの所得から差し引けません。
レバレッジ取引も総合課税
仮想通貨の証拠金取引は、FXのような20%の分離課税になりません(いまのルール)。
20%の分離課税へ
金融商品取引法の改正法が施行された翌年の1月1日から、決められた暗号資産の売買が20%になる予定です。
20万円ルールの注意
Note給料を1か所からもらう会社員は、給与以外の所得が20万円以下なら確定申告はいりません。
ただし、住民税の申告は別に必要です。住んでいる市区町村に申告します。20万円は「もうけ」の額で、売った金額ではありません。

よくある質問
FAQ買った値段がわからないときは?
国税庁は、売った金額の5%を買った値段とすることを認めています。国内の交換業者が出す「年間取引報告書」も計算に使えます。
ビットコインを持っているだけで税金はかかりますか?
税金の計算が始まるのは、売る・使う・交換するなどで手放したときです。くわしい計算方法は「仮想通貨の税金はいくらから?」にまとめました。
20%の分離課税はいつからですか?
金融商品取引法の改正法が施行された年の、翌年1月1日からです。施行日は政令で決まるため、2026年10月16日時点では決まっていません。
あわせて読む
Related※計算の例は国税庁FAQ 1-1の例です。税金の扱いは、一人ひとりの事情で変わることがあります。くわしくは税務署や税理士に確かめてください。
※2026年10月16日時点の情報です。本サイトの記載内容は投資助言ではありません。仮想通貨(暗号資産)は値動きが大きく、損をすることがあります。
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月)/国税庁 タックスアンサーNo.2260「所得税の税率」/国税庁 タックスアンサーNo.1900「給与所得者で確定申告が必要な人」/国税庁 タックスアンサーNo.2020「確定申告」/財務省「令和8年度 税制改正の解説」(2026年10月16日確認)


