先に答え
Quick AnswerNISAのデメリットは、損をしたときに税金の面で助けがないことと、枠のルールです。
NISAの中の利益の税金
ふつうの口座なら
約20%かかる。
生涯の上限
買ったときの金額で
数える。
1人が持てる数
金融機関の変更は
1年単位。
デメリットといっても、ふつうの口座より不利になるのは主に損をしたときです。利益が出たときに税金がかからないという大きな利点は変わりません。
損をしたとき
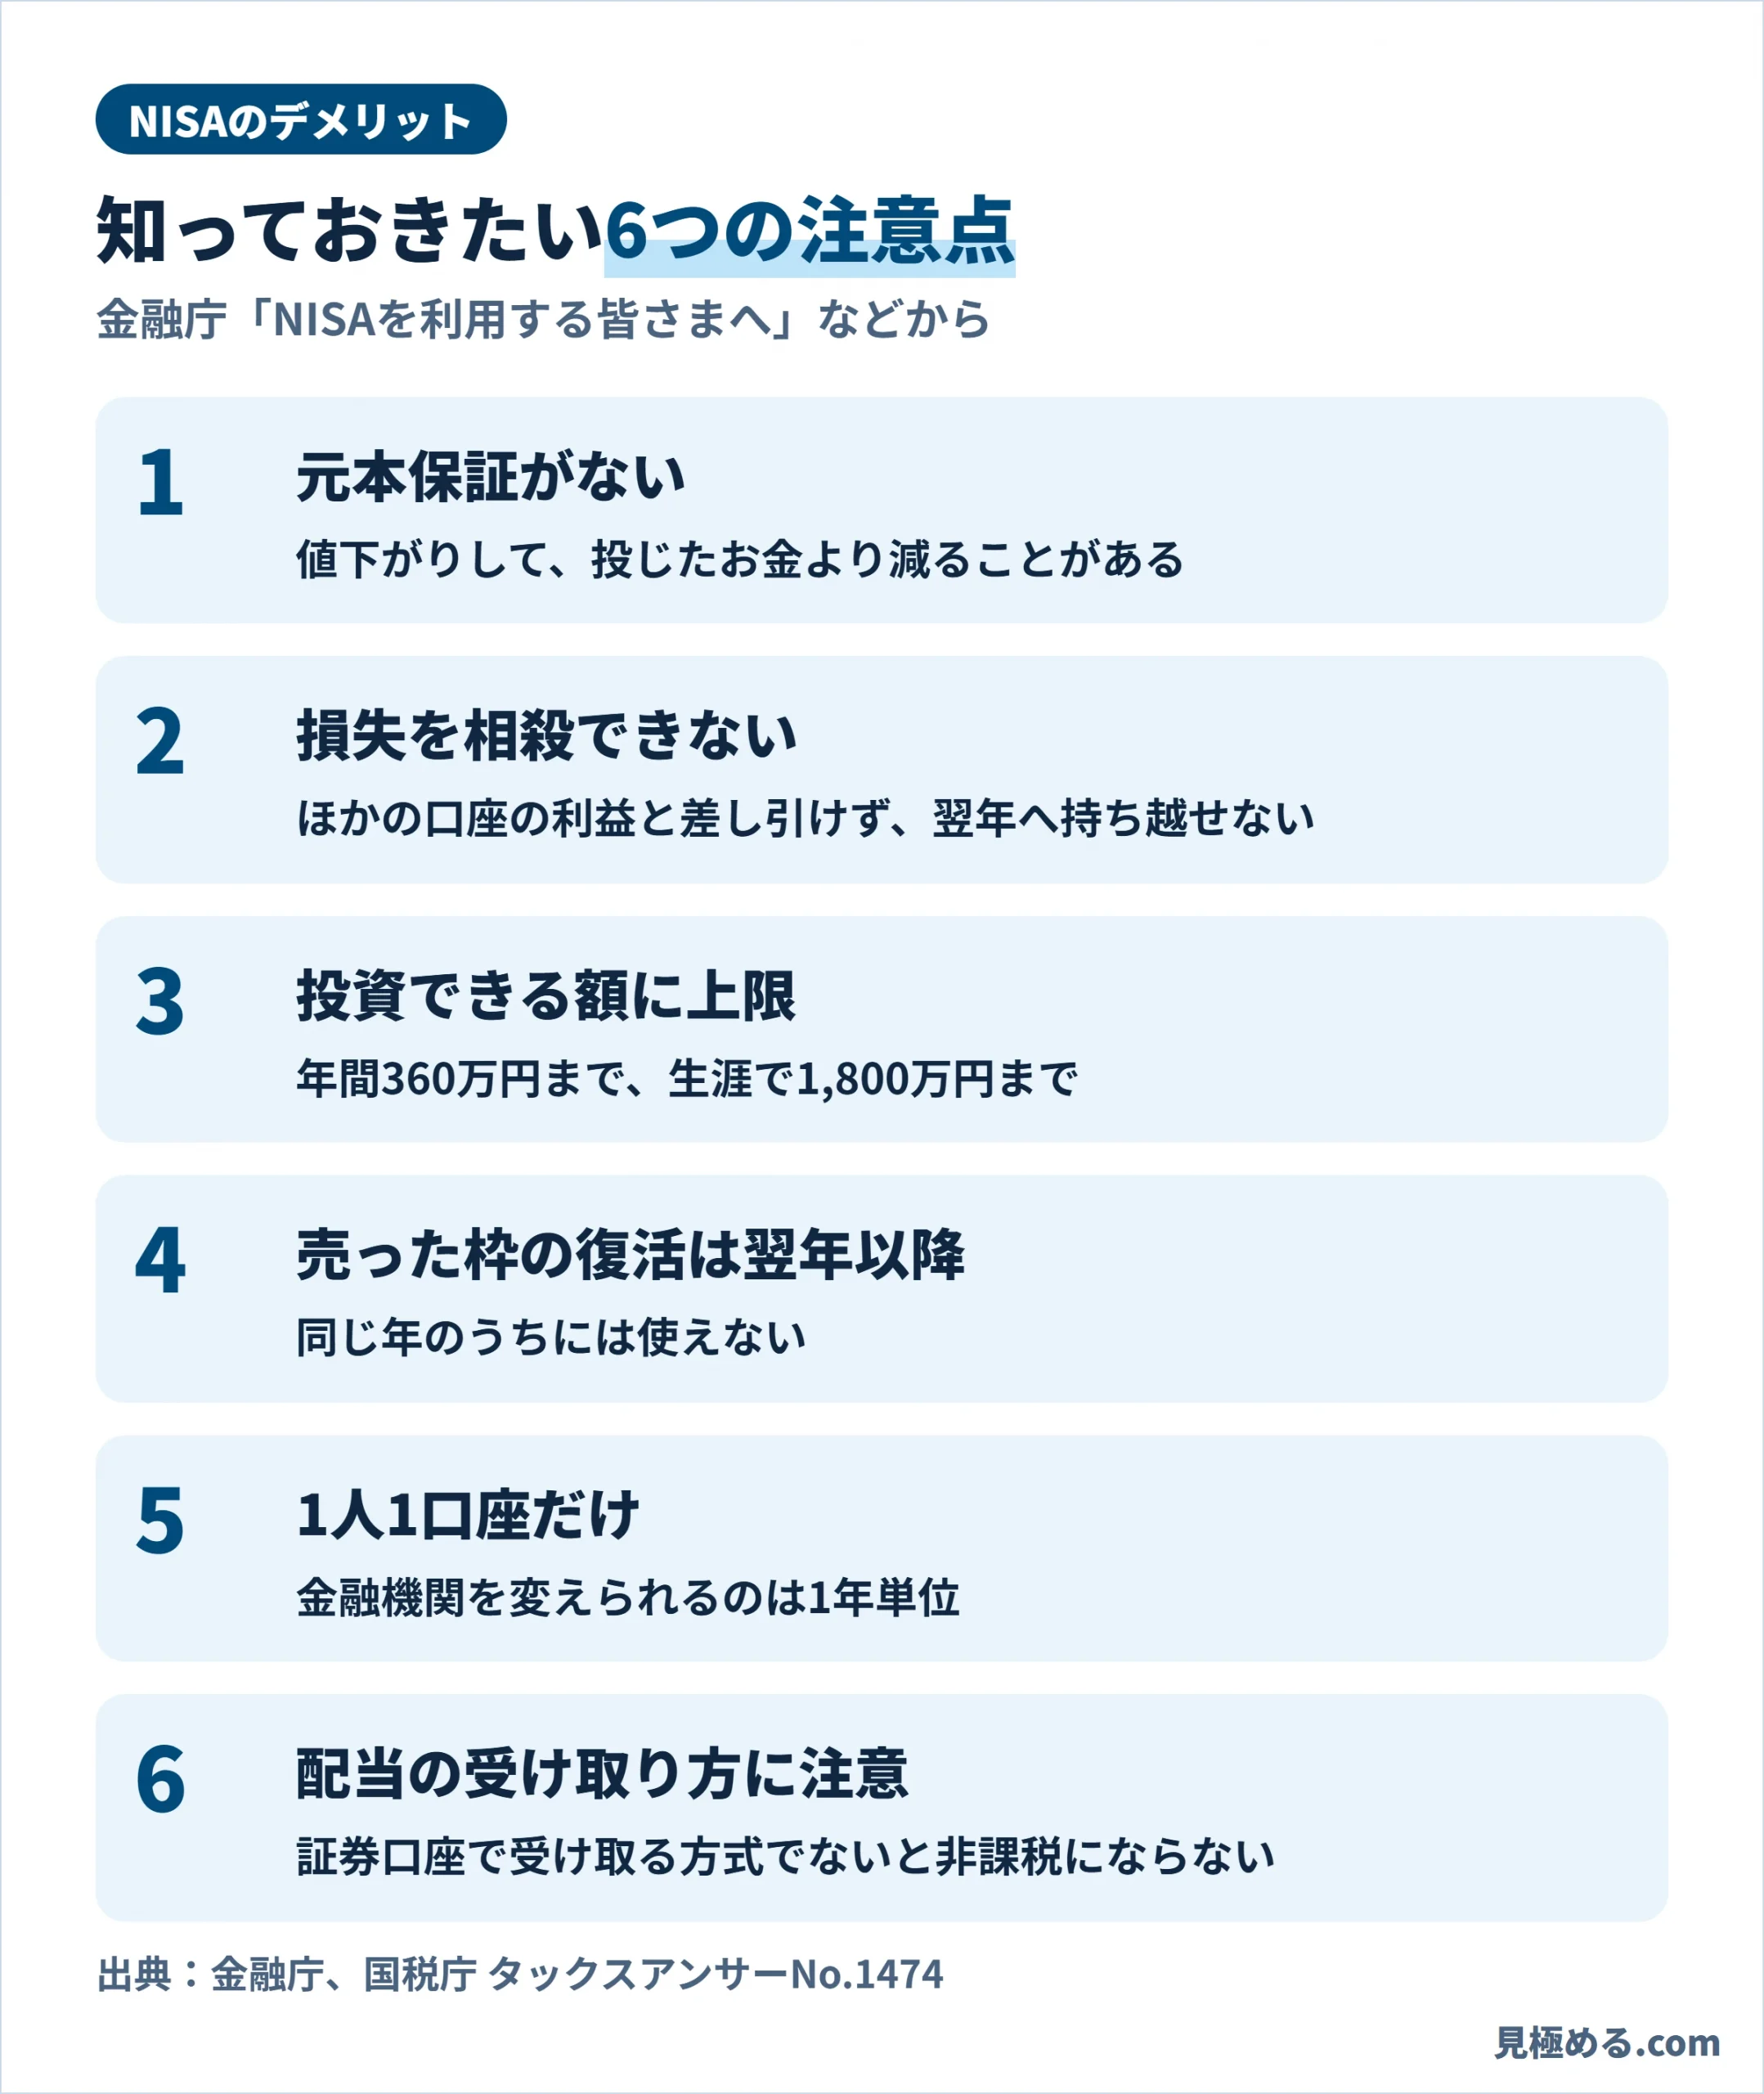
Lossesいちばん大きいのは、NISAの損失はほかの利益と差し引けないことです。
ふつうの証券口座(特定口座など)なら、A社で損をしてB社で利益が出たとき、確定申告で差し引きして税金を減らせます。引ききれない損失は翌年以後3年間持ち越せます。
NISA口座で出た損失は、この相殺も持ち越しもできません(金融庁の資料、国税庁 タックスアンサーNo.1474)。NISAで損をすると、税金の面では「なかったこと」になります。
また、NISAも元本保証ではありません。金融庁も、投資には元本割れのリスクがあると書いています。
枠のルール
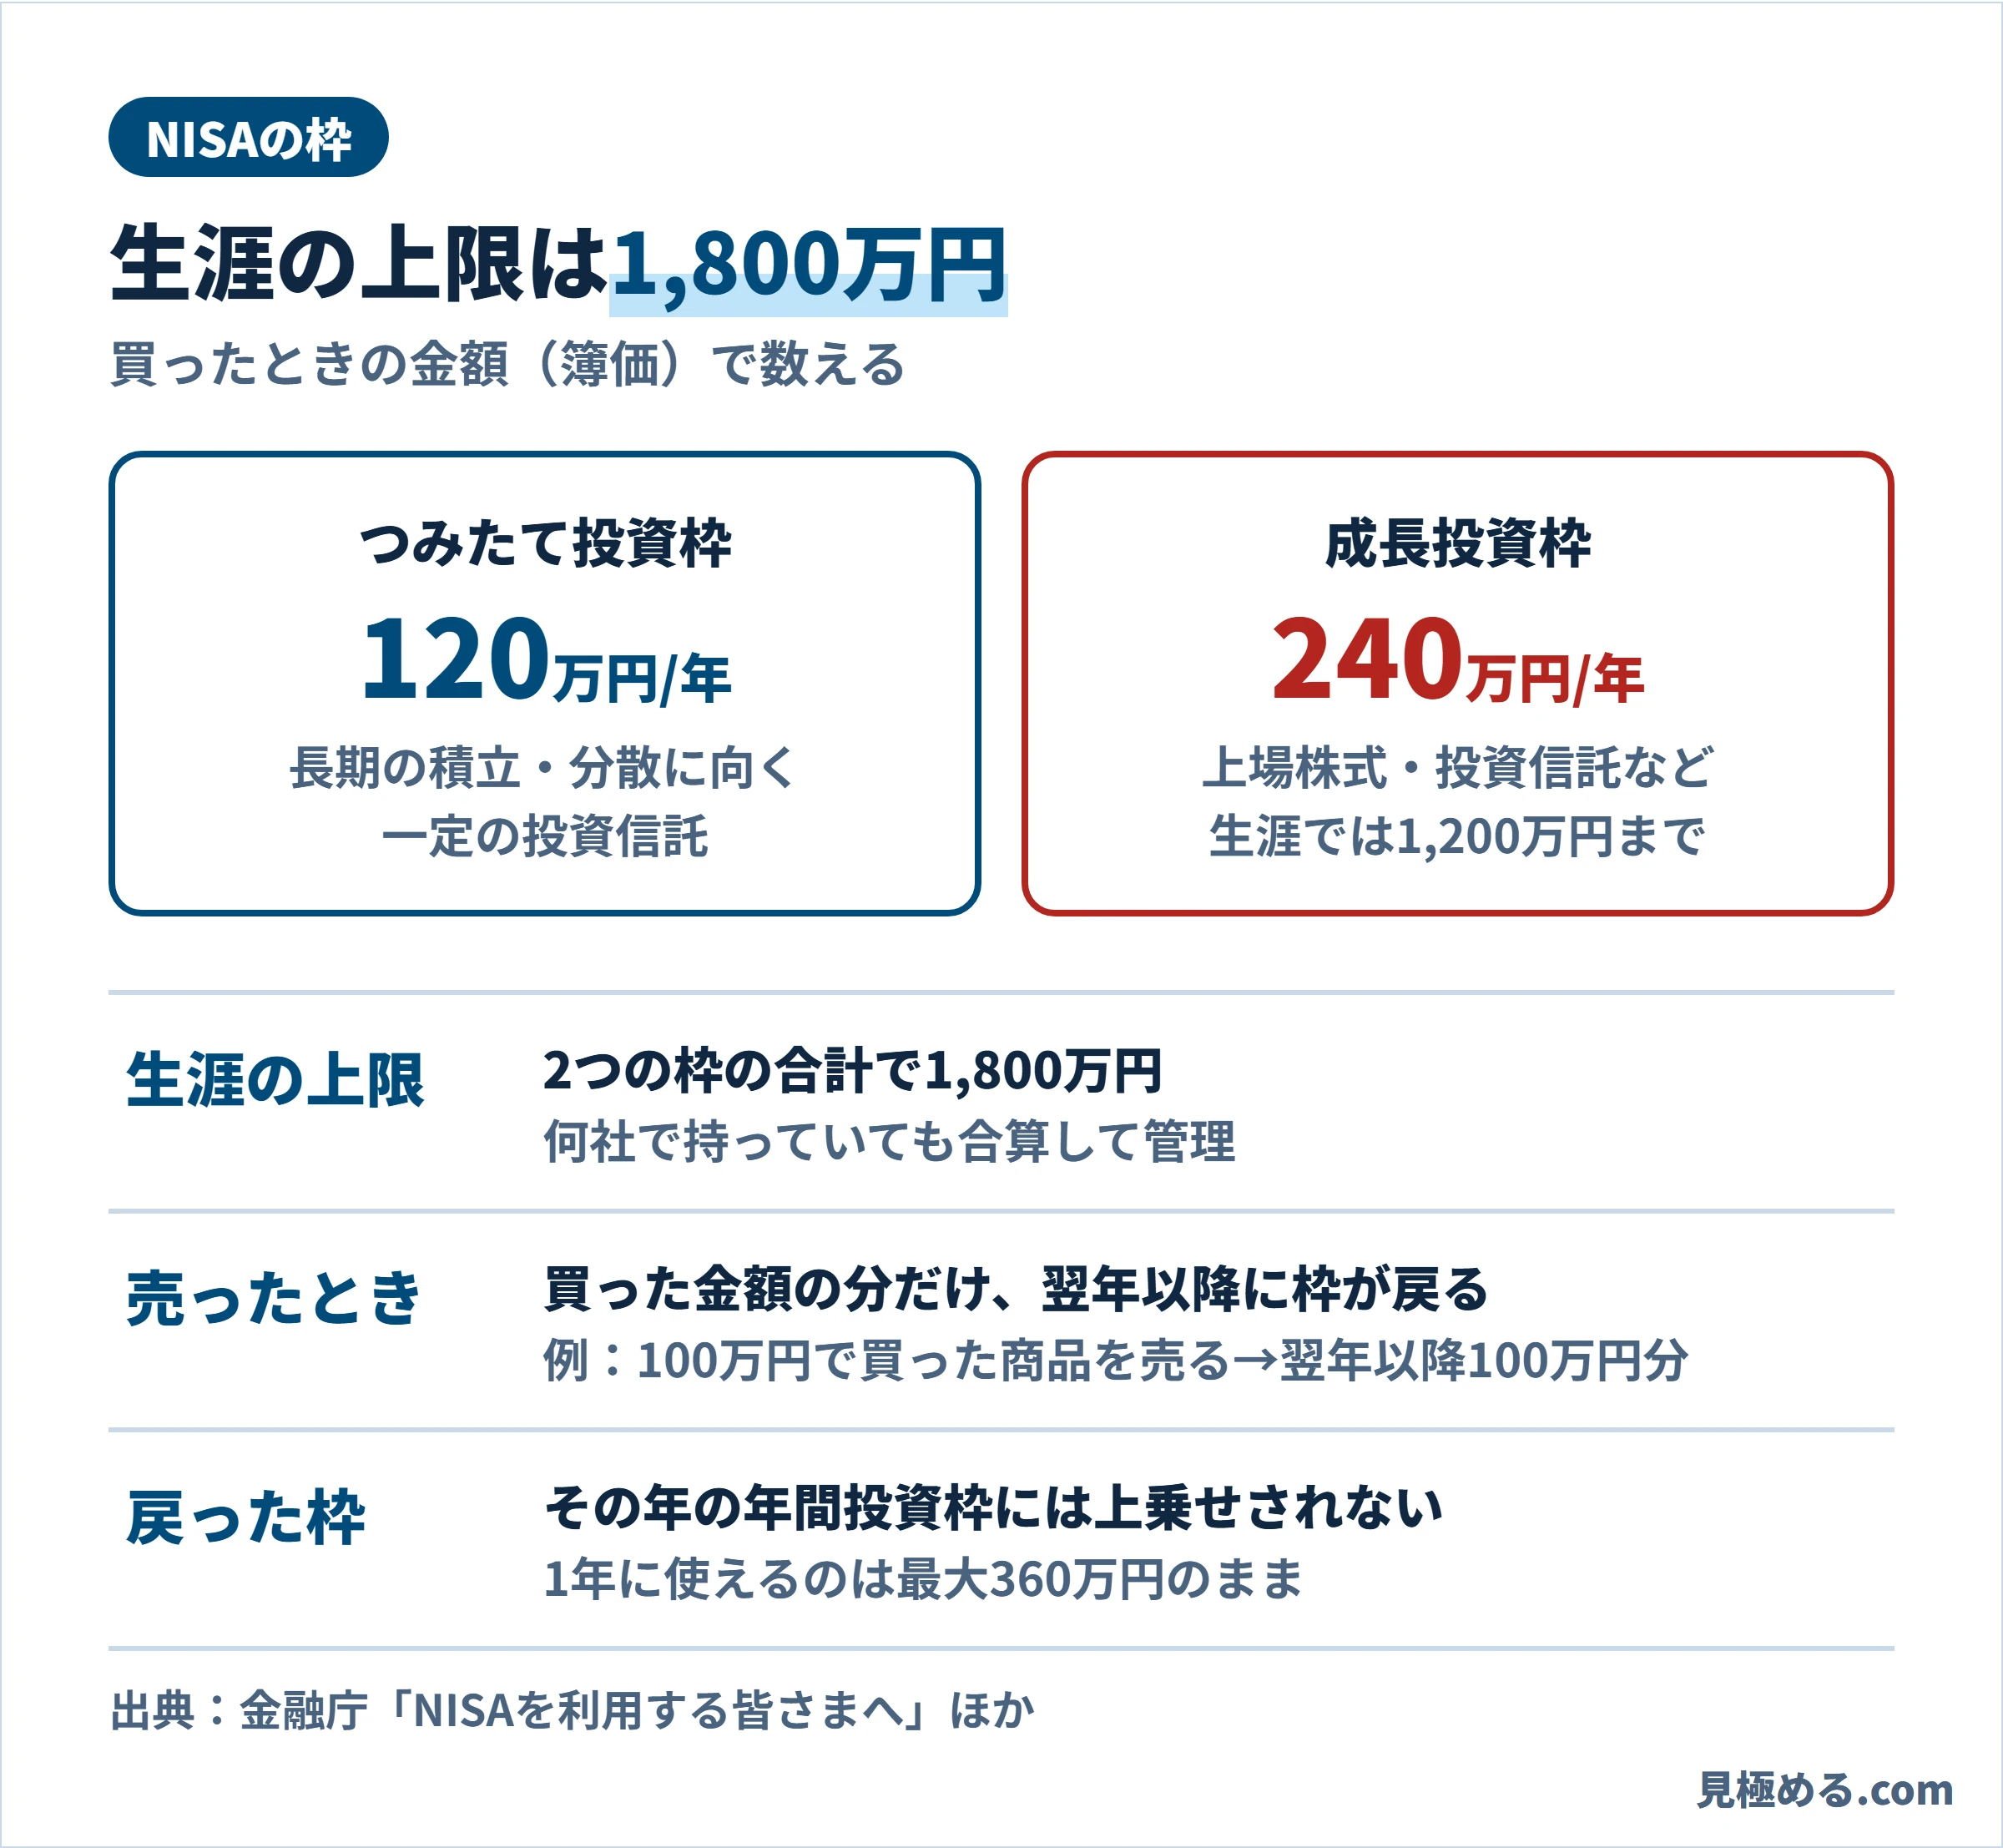
Limits枠は買ったときの金額(簿価)で数えます。
年間の上限
つみたて投資枠120万円+成長投資枠240万円で、1年に360万円まで。
生涯の上限
合計1,800万円。成長投資枠だけで使えるのは1,200万円まで。何社で持っていても合算する。
売ったら
買ったときの金額の分だけ、翌年以降に枠が戻る。その年のうちには戻らず、年間の上限にも上乗せされない。
たとえば値上がりして200万円になった商品(買ったときは100万円)を売ると、翌年以降に戻る枠は100万円分です。
口座と商品
Accounts and ProductsNISA口座は1人1口座だけです。
用語カード
1人1口座
NISA口座は一人1口座だけ。金融機関を変えられるのは1年単位。
つみたて投資枠の商品
長期の積立・分散投資に向く一定の投資信託だけ。株は買えない。
成長投資枠の商品
上場株式や投資信託など。整理・監理銘柄、毎月分配型などは対象外。
どの証券会社で口座を作るかは、手数料やクレカ積立で比べておくと安心です(NISAの証券会社おすすめ比較)。

配当の受け取り方
Dividends株の配当は、証券口座で受け取る方式にしないと非課税になりません。
金融庁の資料によると、NISA口座で買った日本の上場株式でも、配当金を郵便局で受け取る方式や銀行口座で受け取る方式にしていると、配当金に税金がかかります。非課税にするには「株式数比例配分方式」(証券会社の口座で受け取る方法)を選びます。ETFやREITの分配金も同じです。
よくある質問
FAQNISAのデメリットは何ですか?
主に、損失をほかの口座の利益と差し引けないこと、投資できる額に上限があること、売った枠が戻るのは翌年以降であること、1人1口座であること、配当の受け取り方で非課税にならない場合があることです。
NISAで損をしたらどうなりますか?
NISA口座の損失は、ほかの口座の利益と相殺できず、翌年以降に持ち越すこともできません。
NISAの枠は売ったら戻りますか?
買ったときの金額の分だけ、翌年以降に戻ります。売った年のうちには戻りません。
NISAはデメリットしかないのですか?
いいえ。NISA口座の中で出た売却益・配当・分配金には税金がかかりません。ふつうの口座なら約20%かかります。デメリットが出るのは主に損をしたときです。
NISA口座は2つ作れますか?
作れません。1人1口座だけで、金融機関の変更は1年単位です。
あわせて読む
Related※2026年10月15日時点の情報です。投資助言ではありません。投資信託や株は元本保証ではありません。制度の細かい扱いは金融庁・各金融機関でご確認ください。
出典:金融庁「NISAを利用する皆さまへ」/金融庁「NISAの抜本的拡充・恒久化のイメージ」/金融庁「NISAを知る」/国税庁 タックスアンサーNo.1474(2026年10月15日確認)


