ひとことで言うと
In One LineiDeCo(イデコ)は自分で出したお金を、自分で運用してつくる年金です。正式には「個人型確定拠出年金」。
掛金は月5,000円から、1,000円単位で決められます。そのかわり、原則として60歳まで引き出せません。
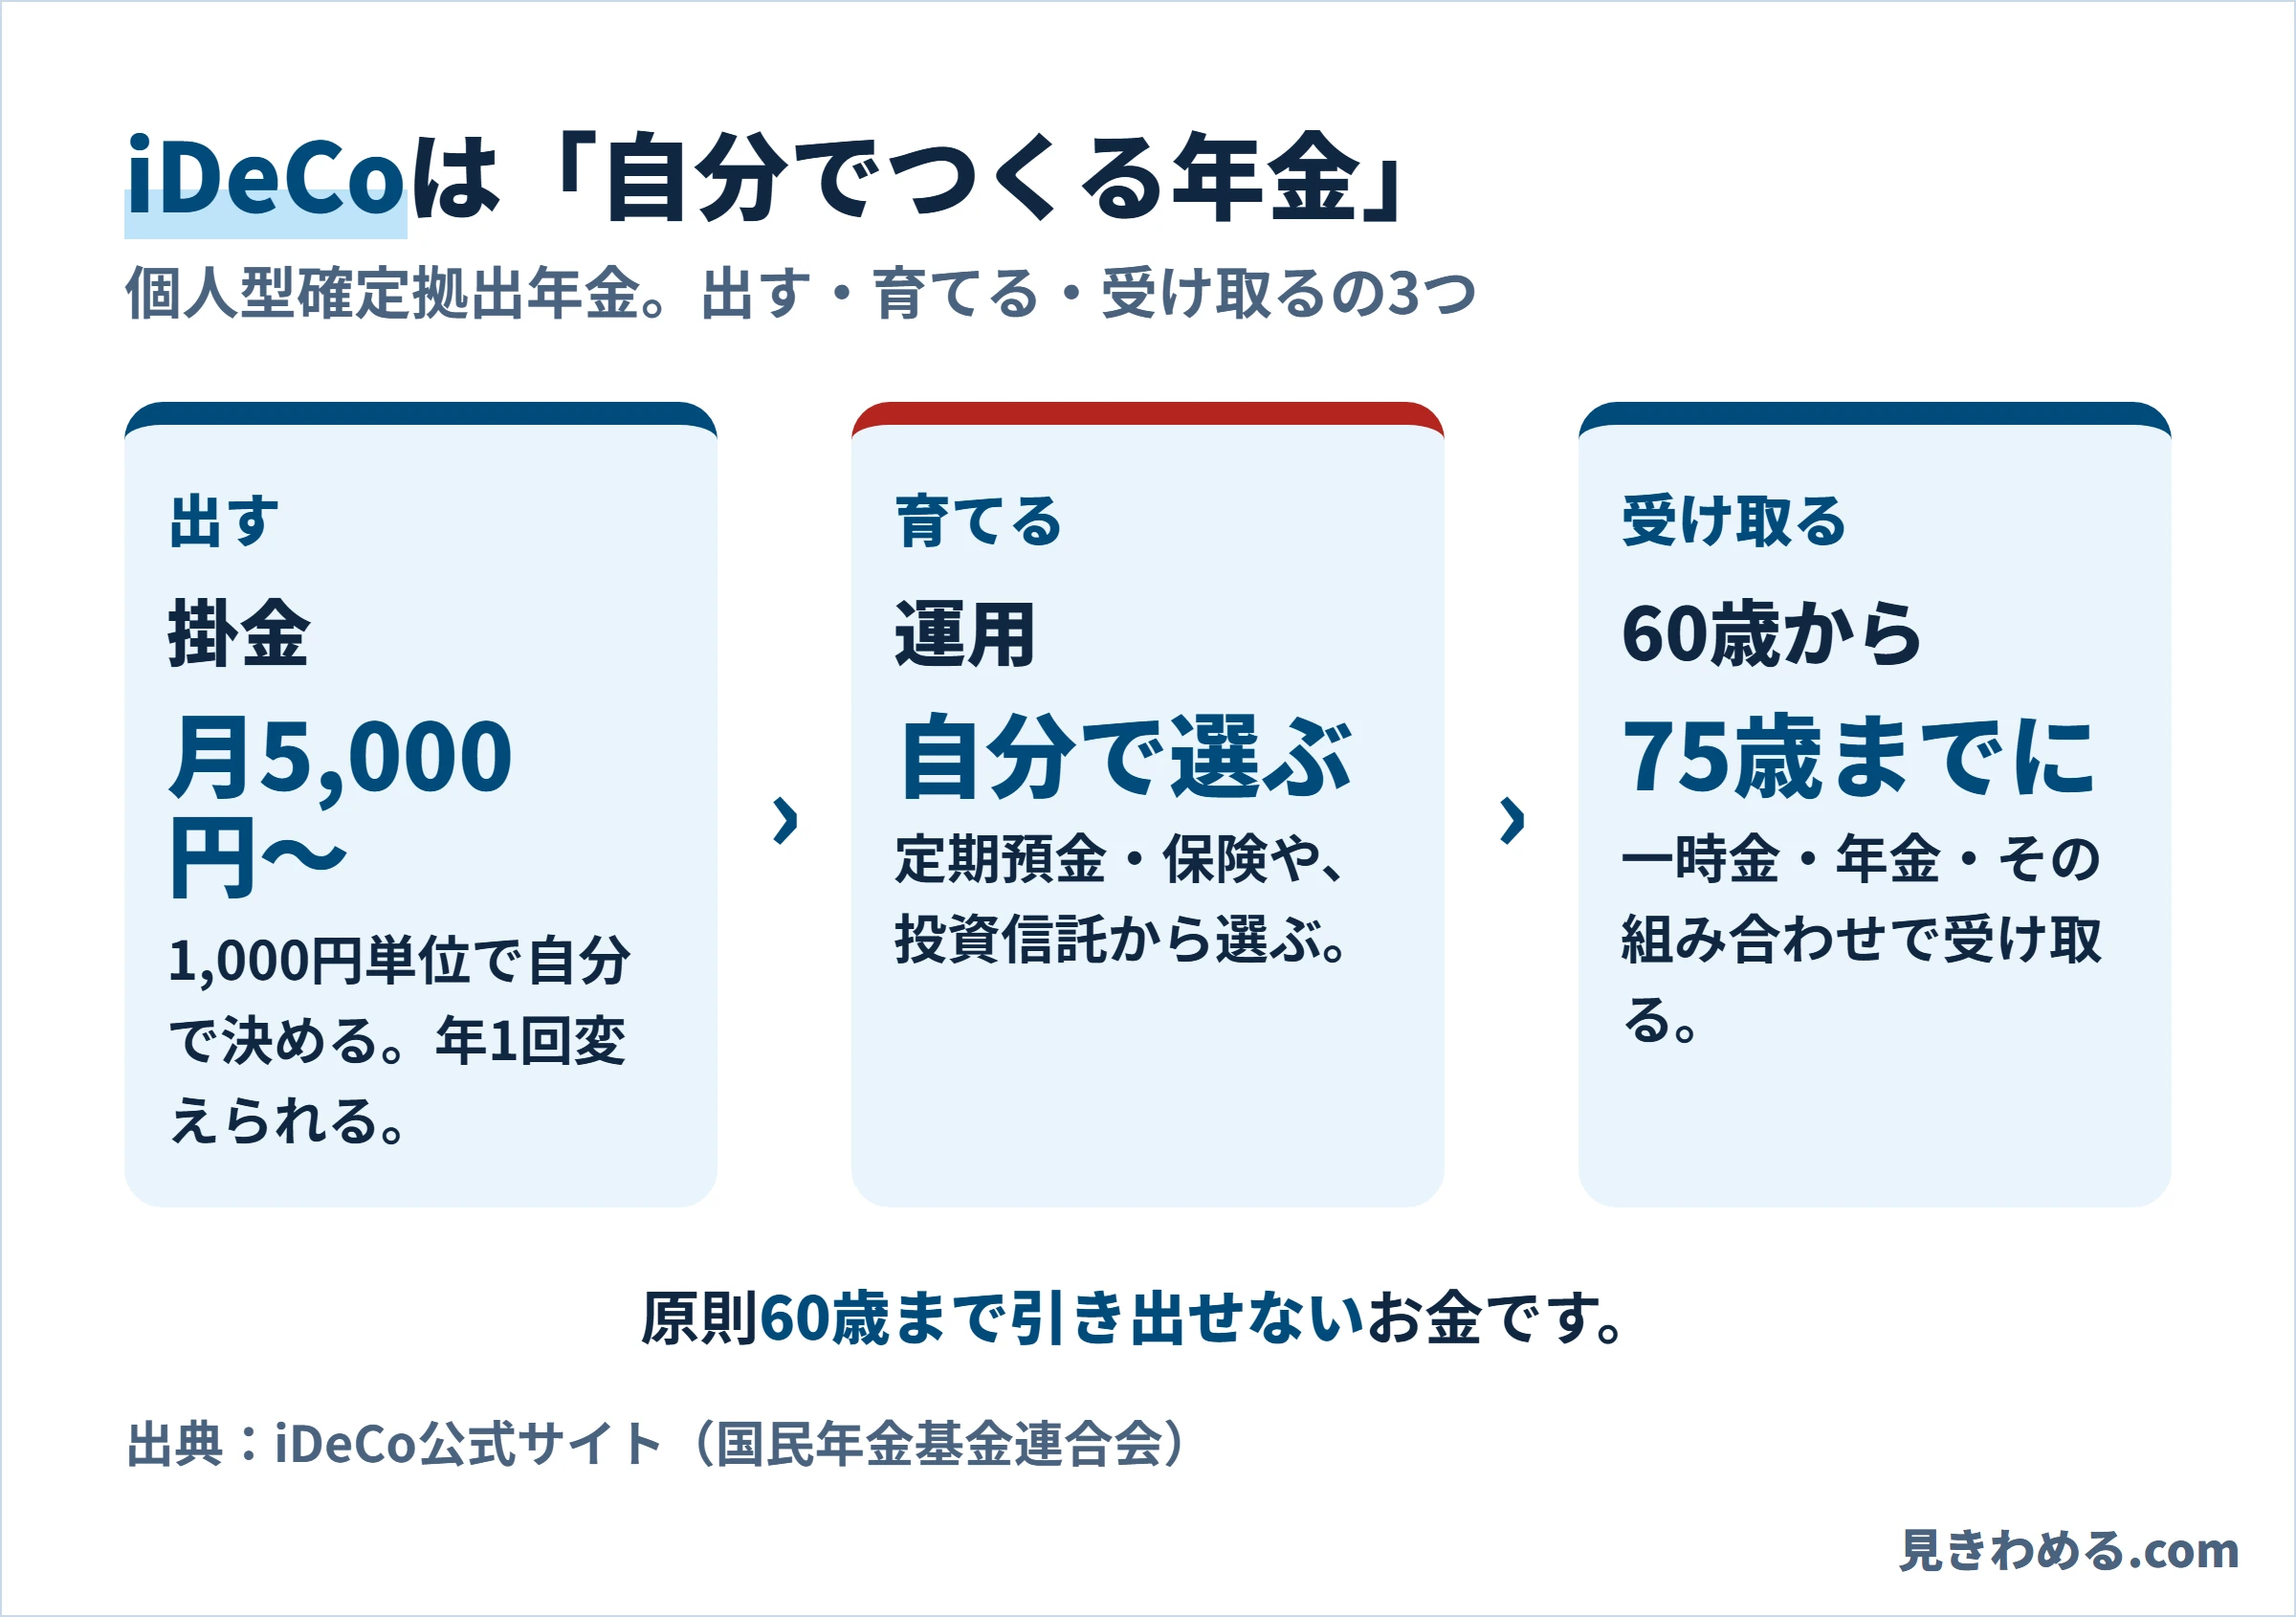
掛金の最低
月あたり。1,000円単位。
引き出せる年齢
原則として。
受け取り開始の上限
この年齢までに始める。
税金が軽くなる3つの場面
TaxiDeCoは掛金・運用益・受け取るときに、税金の優遇があります。
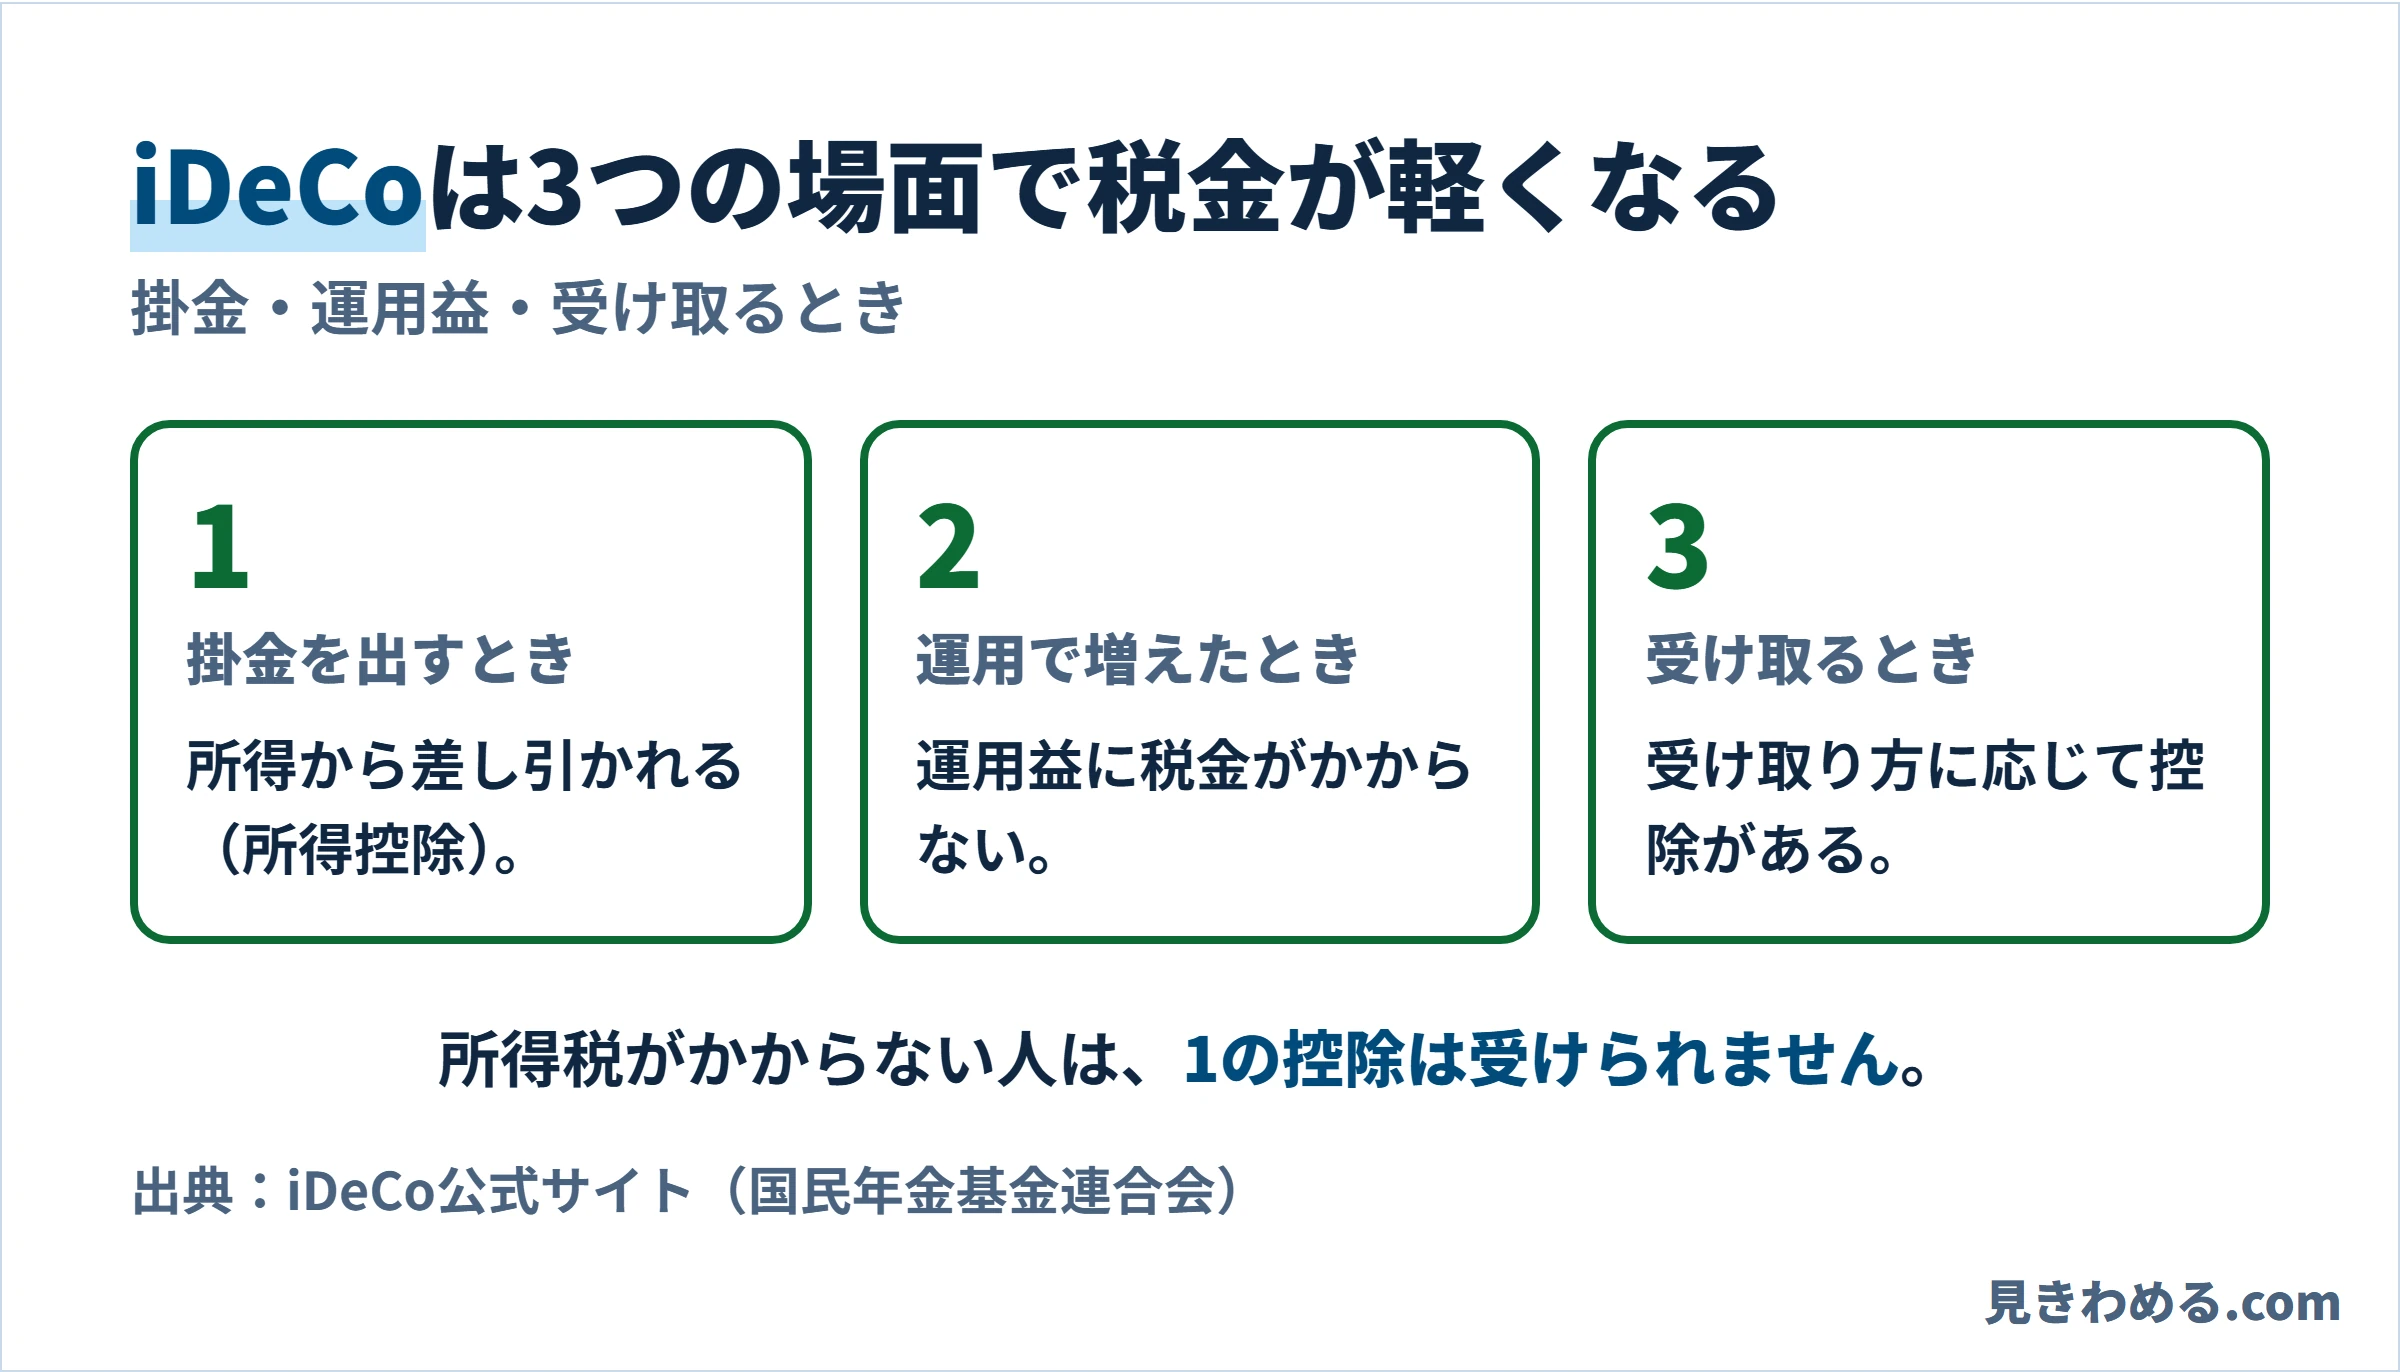
専業主婦(夫)など所得税がかからない人は、掛金の所得控除を受けられません。
いくらまで出せる?
Limits上限は働き方で決まります。2026年12月1日から上がります。
いまは、自営業の人が月6.8万円(国民年金基金などと合わせて)、専業主婦(夫)が月2.3万円。会社員・公務員は、勤め先の企業年金によってちがいます。
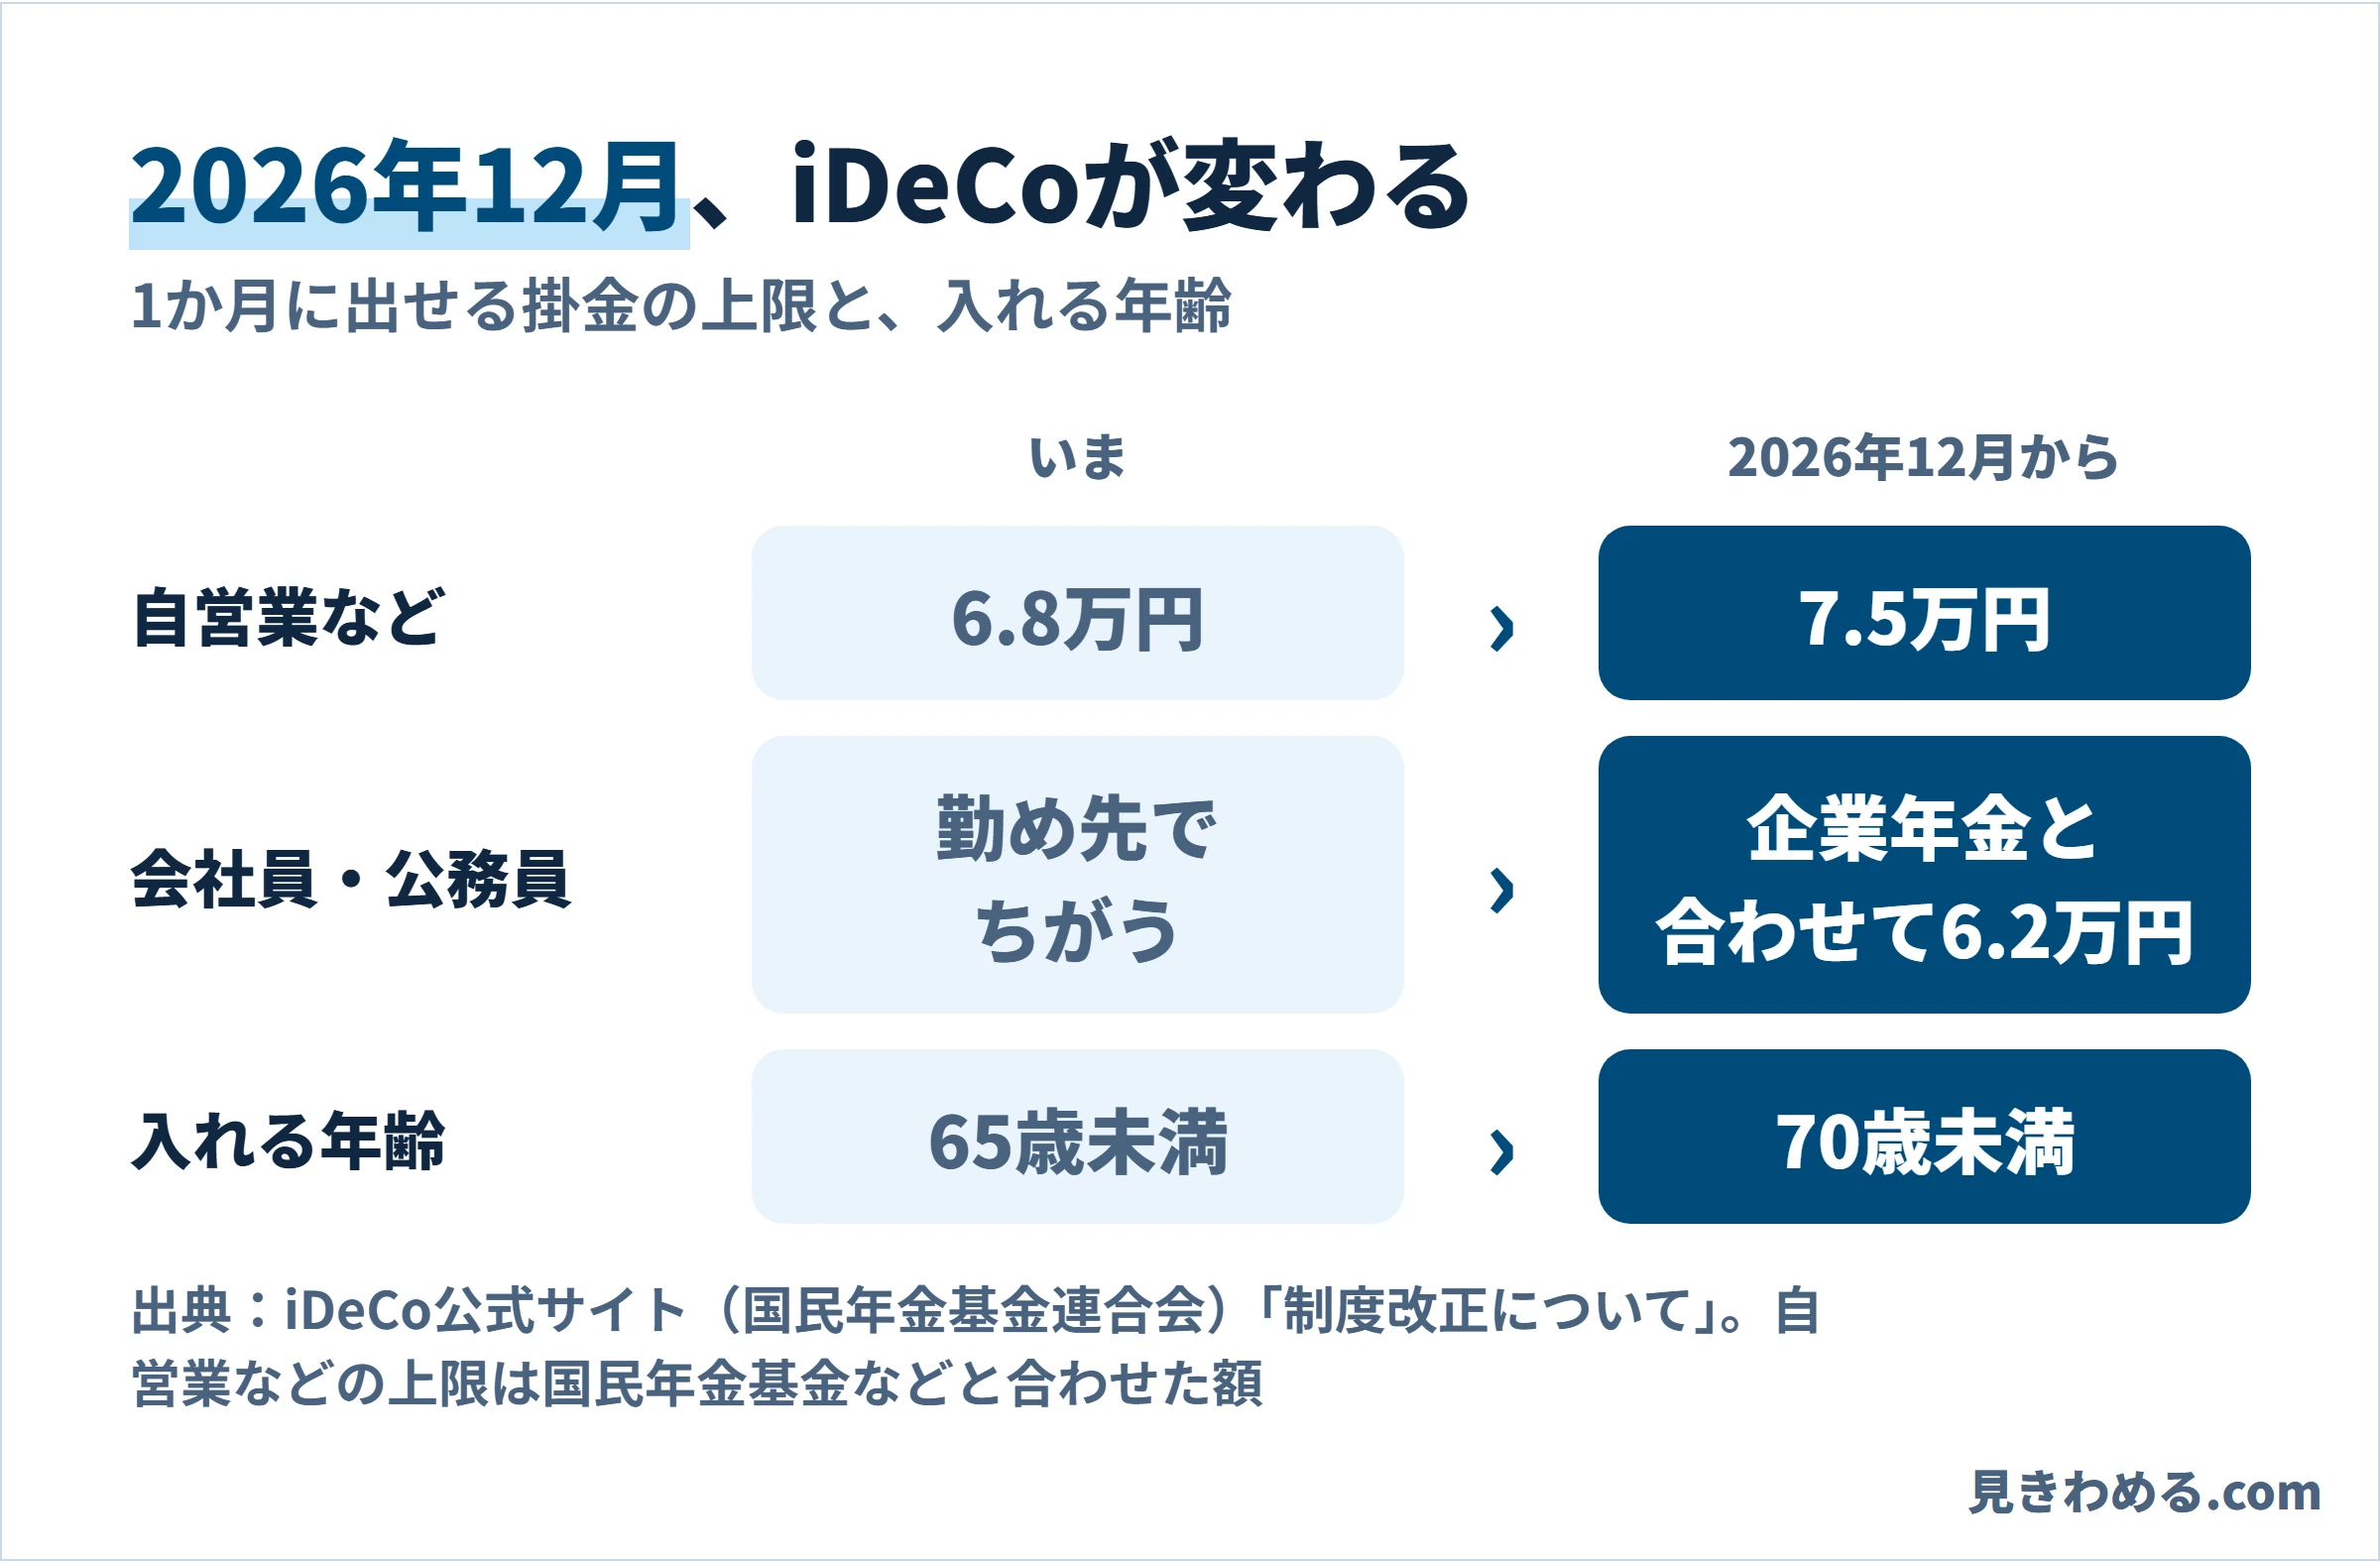
会社員の6.2万円は企業年金と共通の上限なので、会社の掛金が多いほど、iDeCoで出せる額は少なくなります。
NISAとのちがい
iDeCo vs NISAiDeCoは掛金にも税の優遇
出したお金が所得から差し引かれます。NISAにはこの優遇はありません。
iDeCoは60歳まで出せない
NISAはいつでも売って引き出せます。
どちらも運用益は非課税
増えた分に税金がかからない点は同じです。

よくある質問
FAQiDeCoはどこで始められますか?
銀行や証券会社などの「運営管理機関」で申し込みます。選べる運用商品(3〜35本)や手数料は金融機関ごとにちがいます。
掛金は変えられますか?
1年(12月分から翌年11月分)に1回だけ変えられます。いつでも掛金を止めることもできます。
iDeCoで損することはありますか?
あります。投資信託を選べば値下がりすることがあります。定期預金などの元本確保商品でも、手数料が利息を上回ることがあります。
あわせて読む
Related※上限額などは、iDeCo公式サイトの説明によります。
※2026年10月16日時点の情報です。本サイトの記載内容は投資助言ではありません。投資信託や株式は値下がりして損をすることがあります。
出典:iDeCo公式サイト「iDeCoってなに?」/iDeCo公式サイト「加入資格・掛金・受取方法等」/iDeCo公式サイト「iDeCoをはじめるまでの4つのポイント」/iDeCo公式サイト「制度改正について」(2026年10月16日確認)


