ひとことで言うと
In One LineNISAは投資のもうけに税金がかからない口座です。正式には「少額投資非課税制度」。
株や投資信託で利益が出ると、ふつうは約20%の税金がかかります。NISA口座で買った商品なら、売ったときの利益も、配当や分配金も非課税です。ただし、投資できる金額には上限があります。
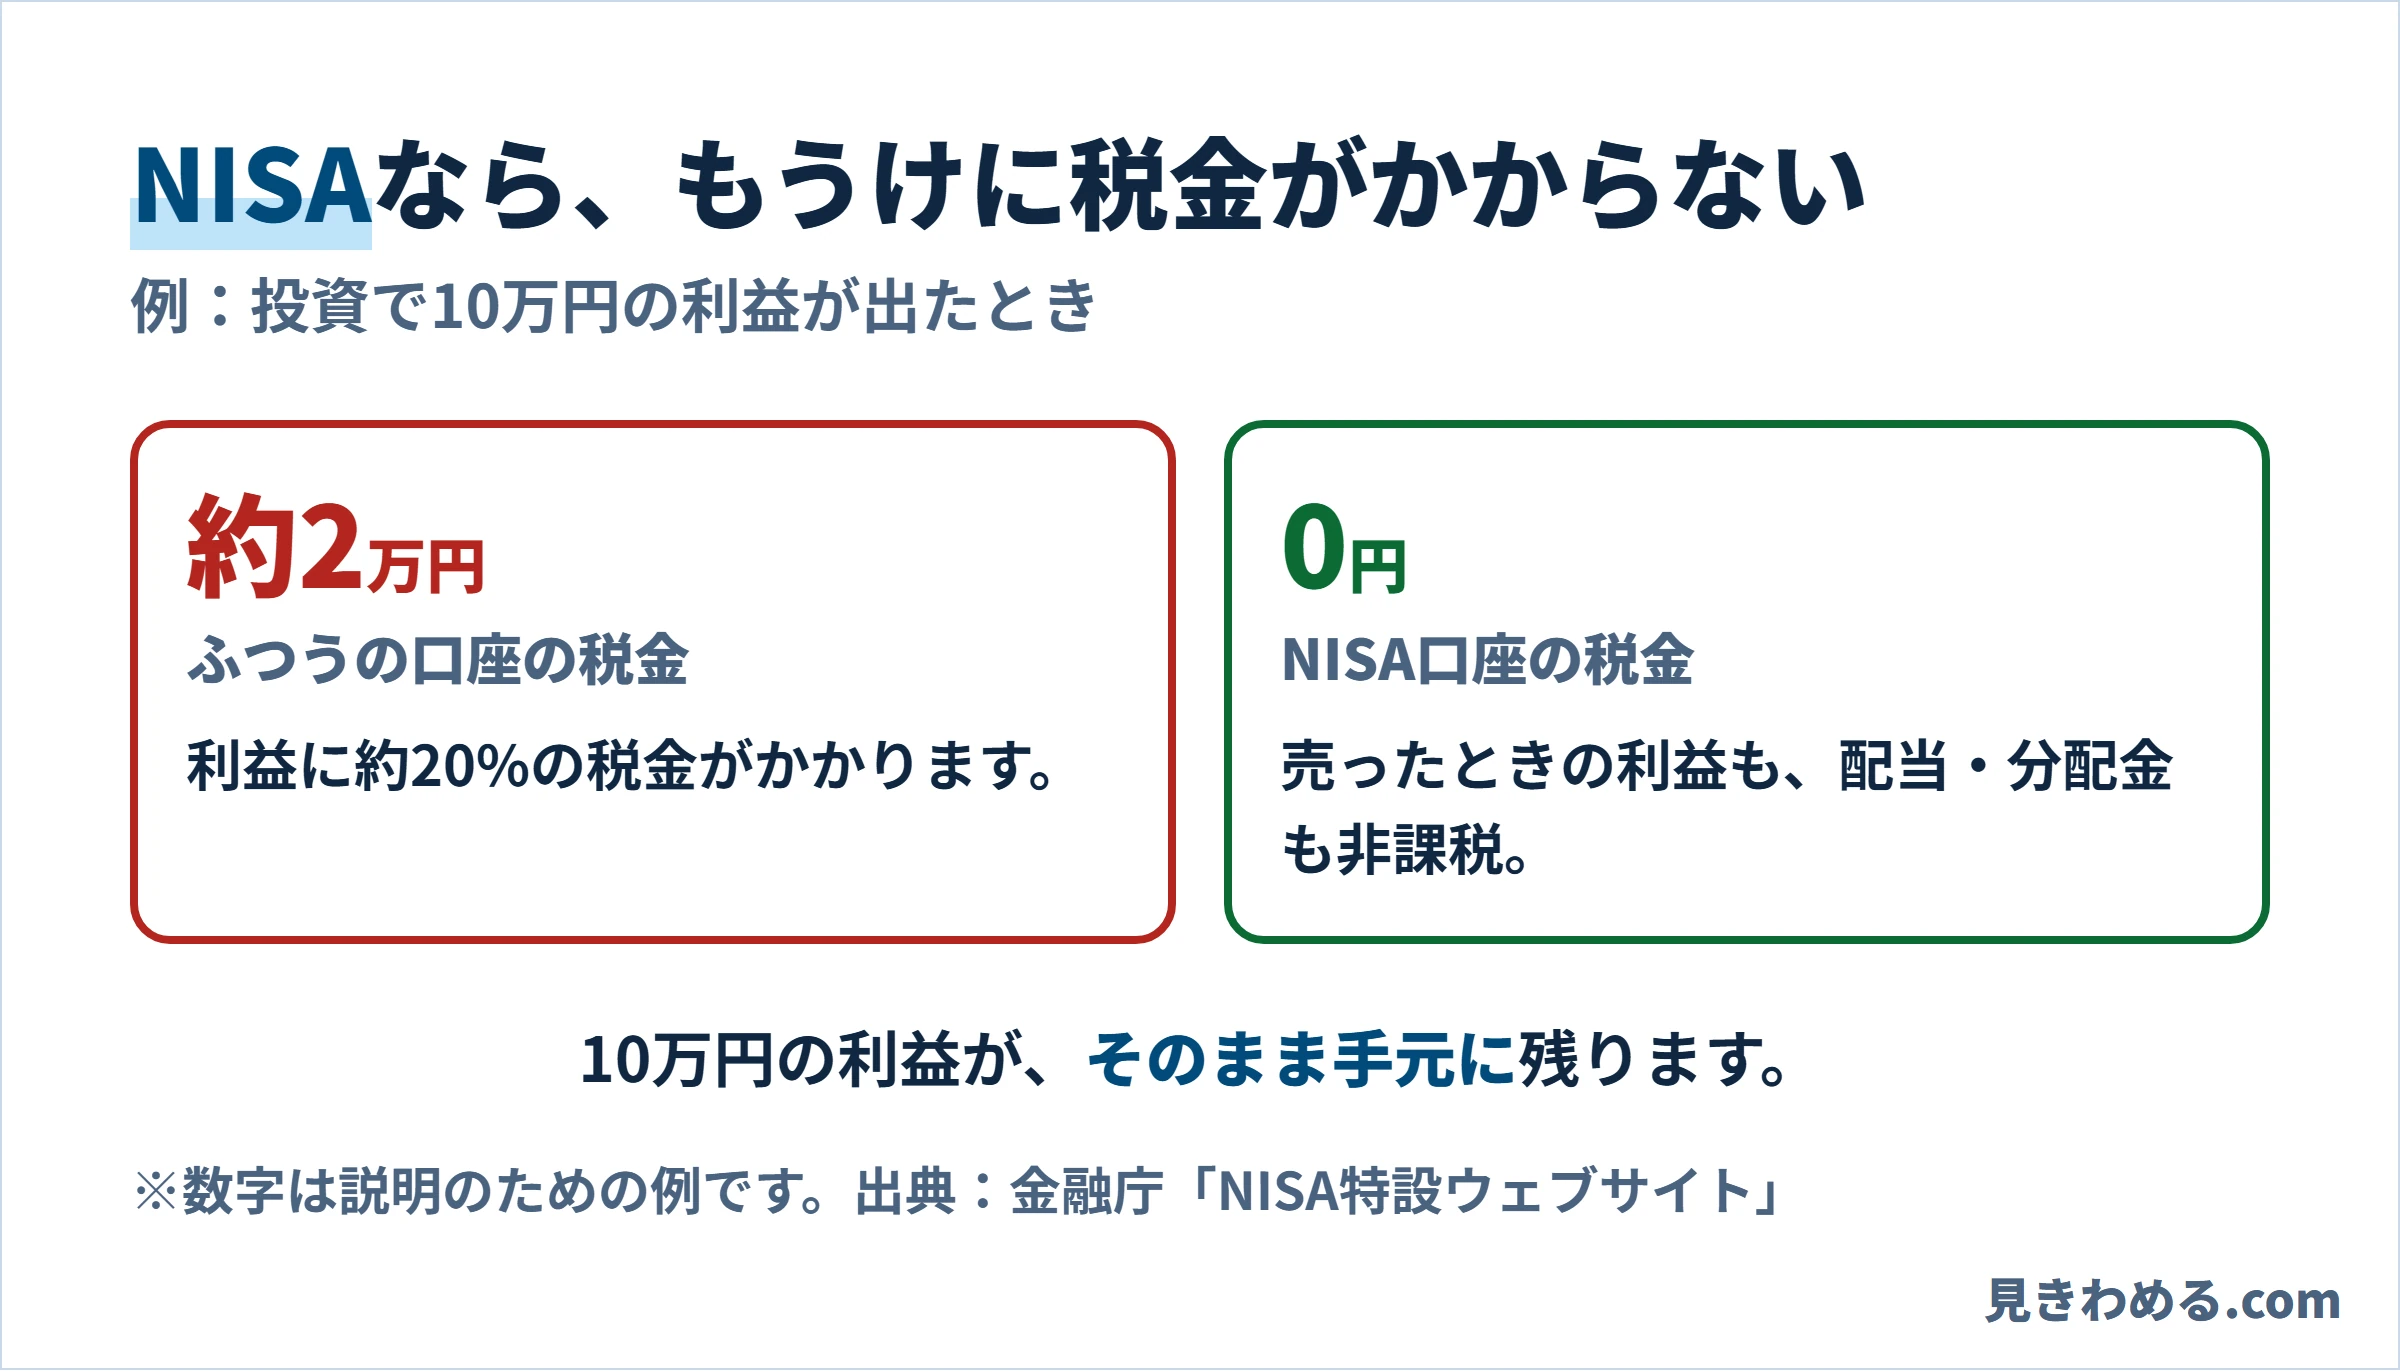
利益への税金
NISA口座で買った商品の利益。
1年の上限
2つの枠をあわせて。
一生の上限
買ったときの金額で数えます。
2つの枠
Two FramesいまのNISAにはつみたて投資枠と成長投資枠があり、両方いっしょに使えます。
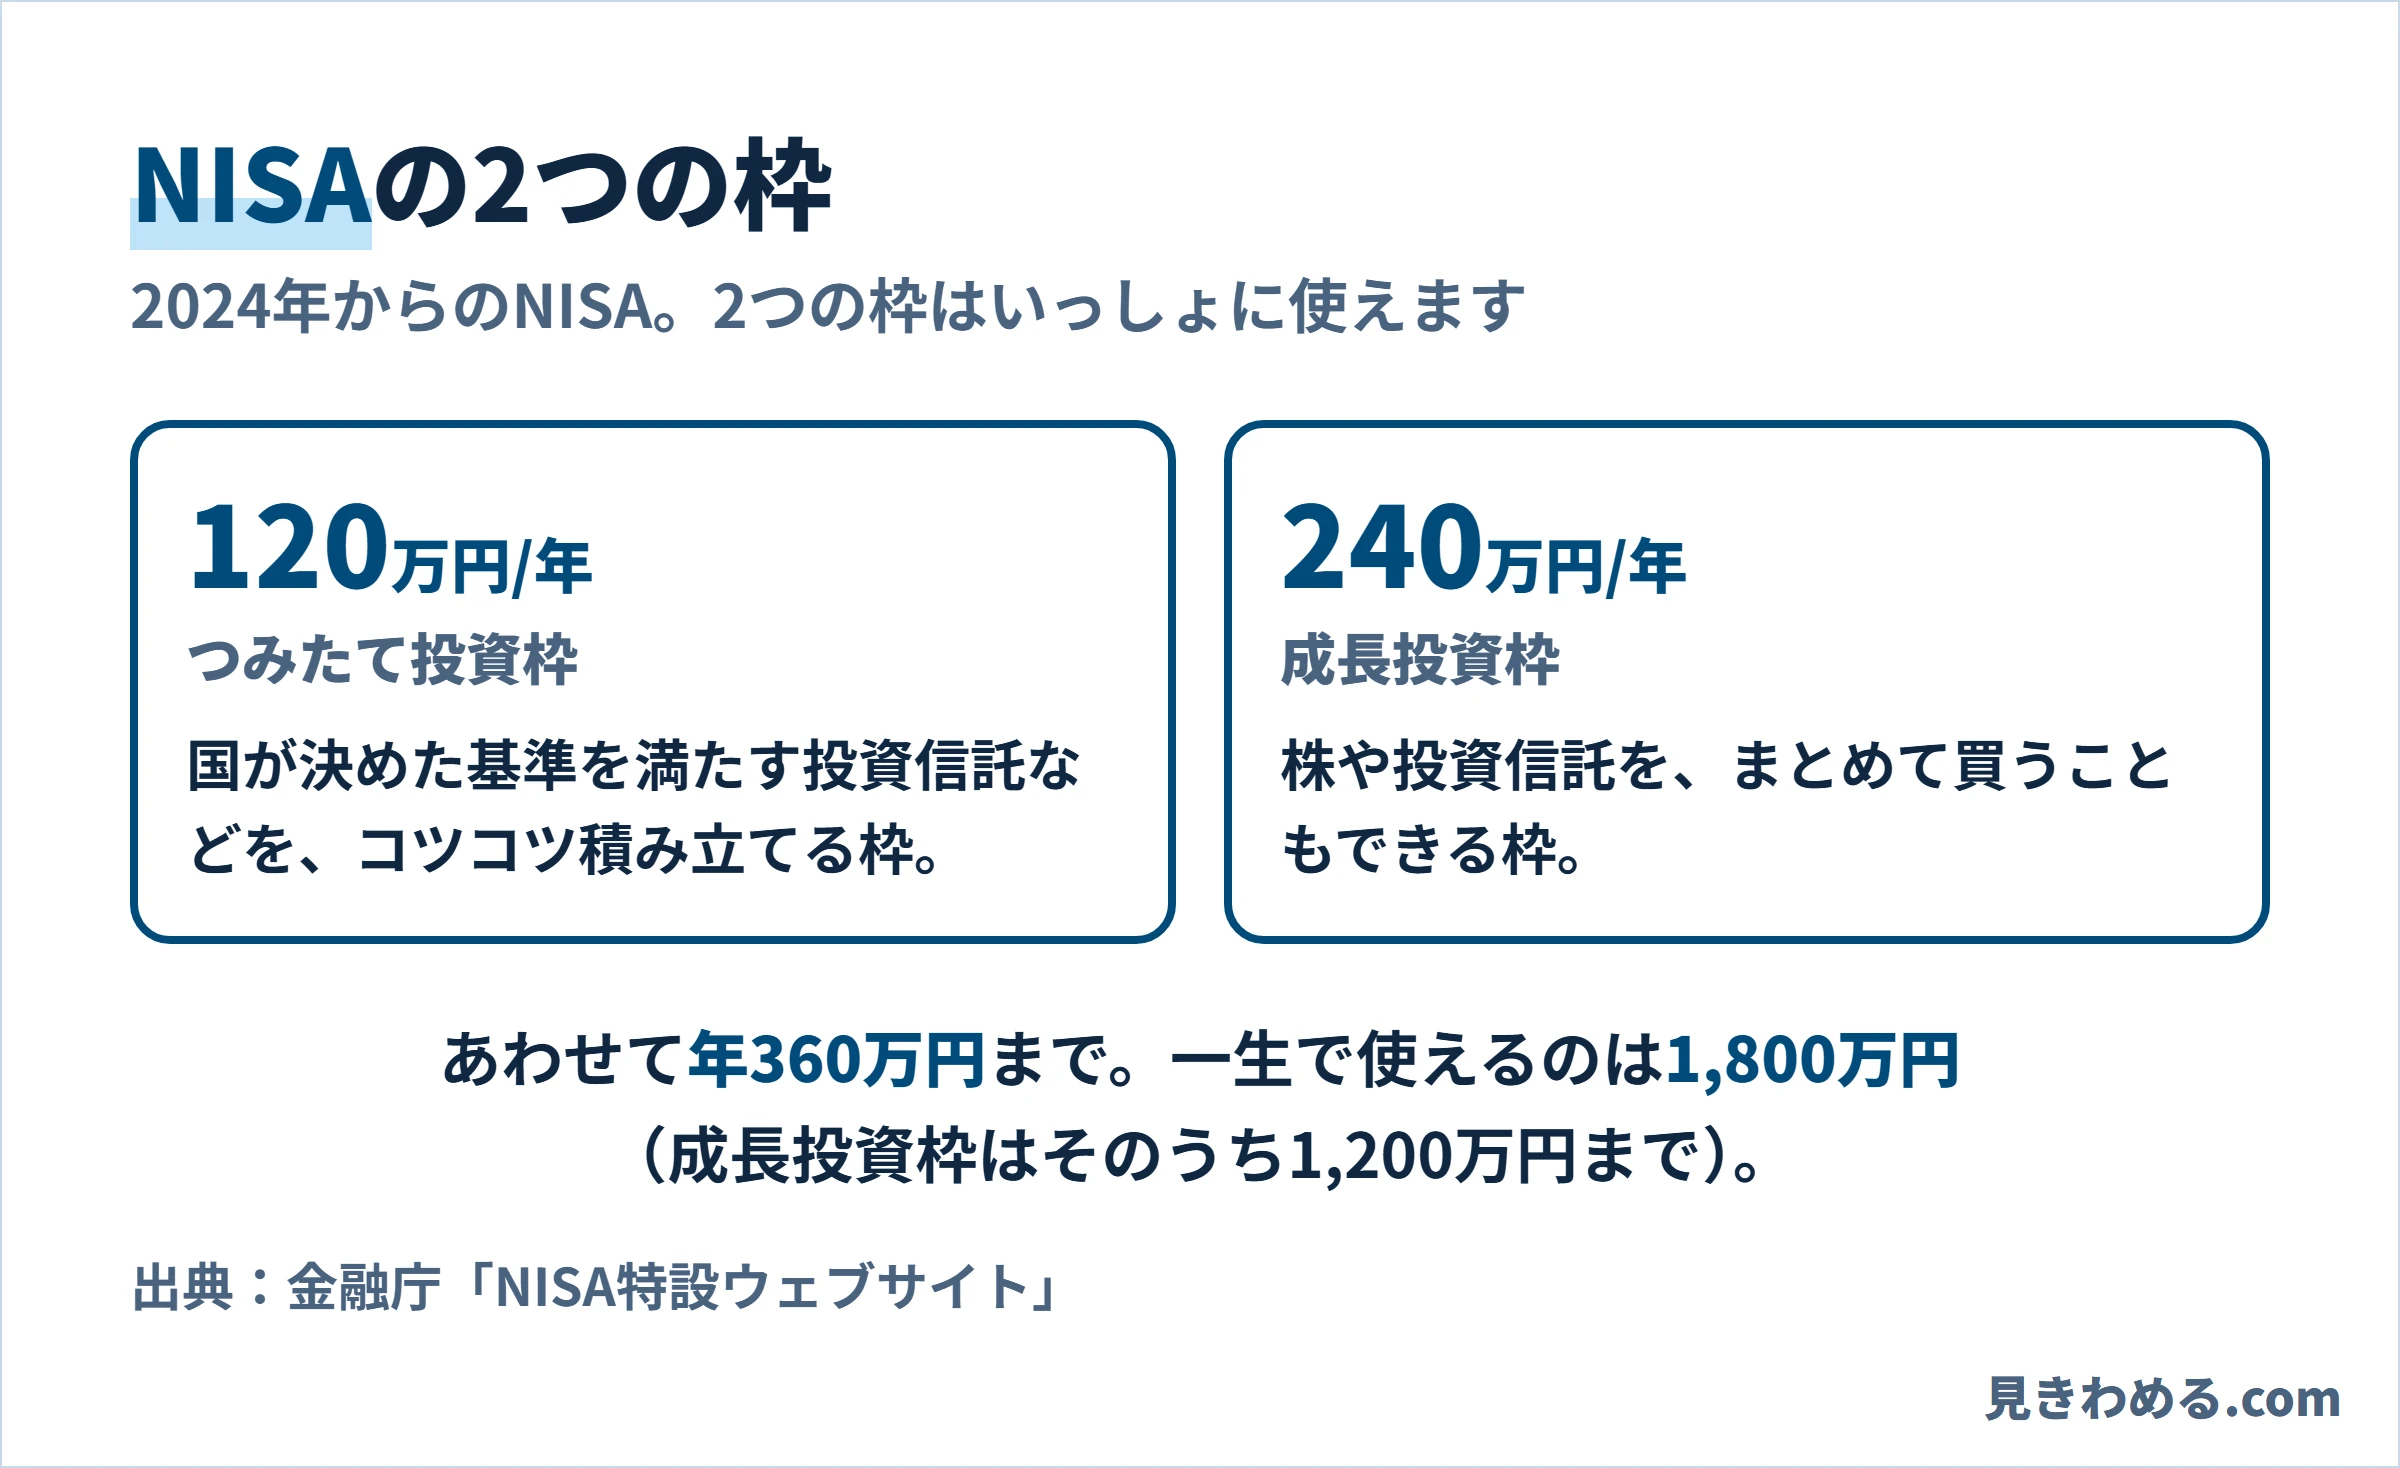
成長投資枠では、整理・監理銘柄や、信託期間20年未満・毎月分配型の投資信託などは買えません。
2024年からのNISA
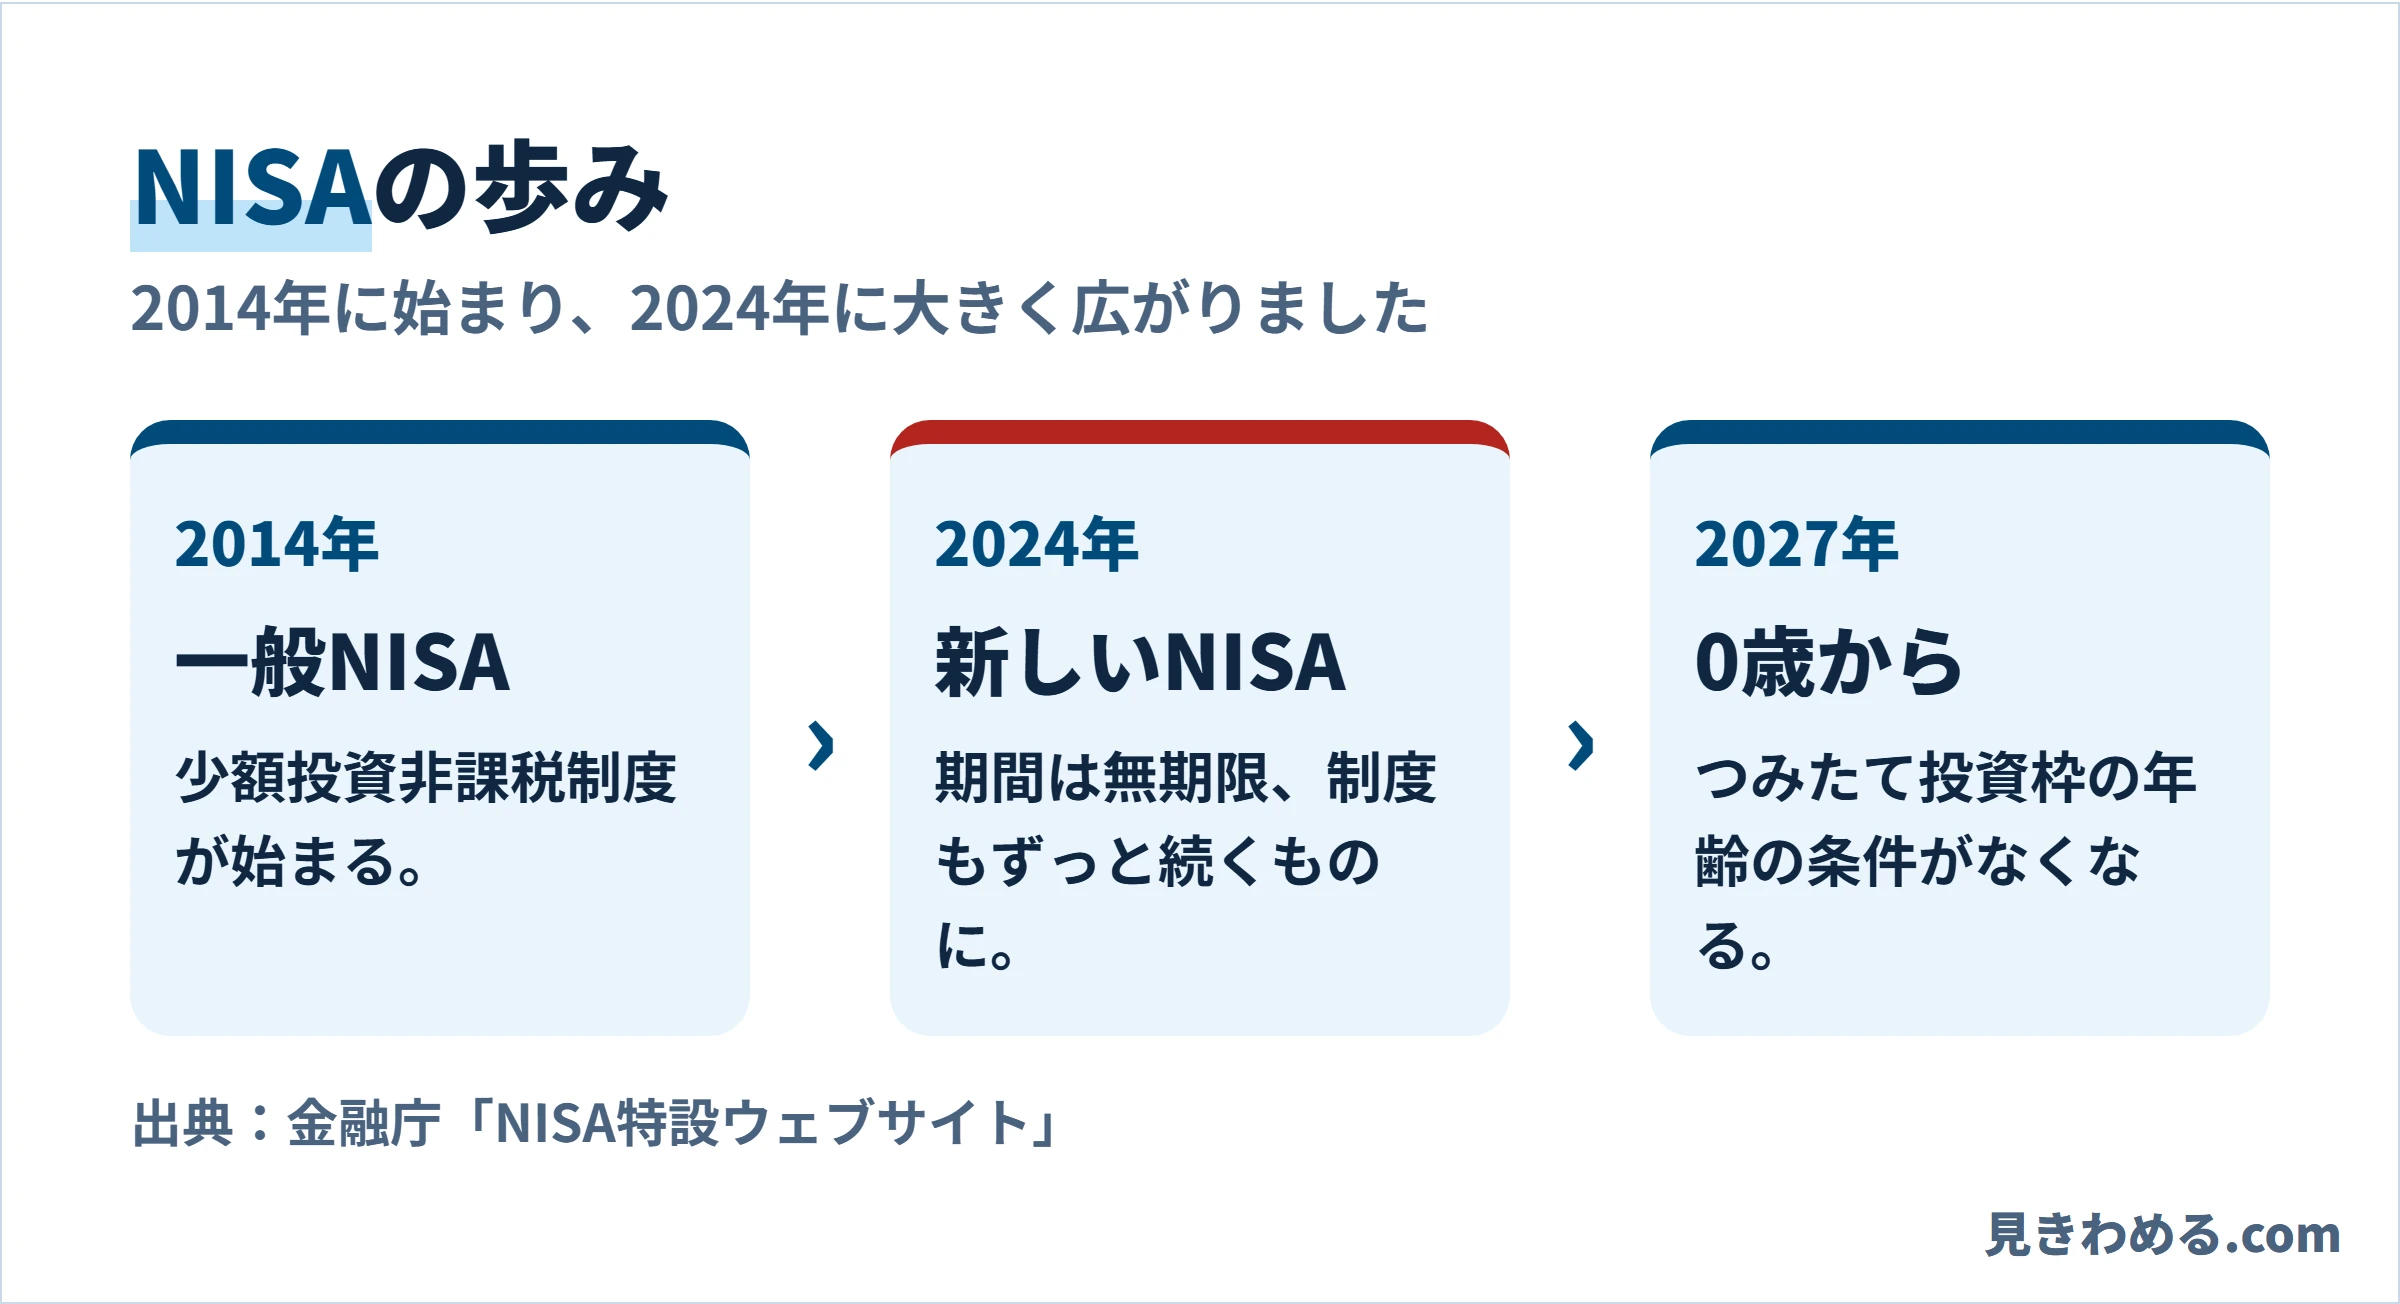
Since 20242024年1月から、期間が無期限になり、制度もずっと続くものになりました。
いつまでも非課税
前は、つみたてNISAが20年、一般NISAが5年でした。いまは期限がありません。
売ると枠が戻る
売った商品の買ったときの金額の分だけ、翌年以降に枠が復活します。
1人1口座だけ
NISA口座は1人1つ。金融機関の変更は1年単位です。
だれが使える?
Who Can Use日本に住んでいる18歳以上なら、だれでも口座を開けます(その年の1月1日時点)。
2027年1月からは、つみたて投資枠に限って0〜17歳も口座を開けるようになります。未成年の上限は年60万円、一生で600万円で、成長投資枠は使えません。

よくある質問
FAQNISA口座はどこで開けますか?
銀行や証券会社などで開けます。1人1口座なので、どこで開くかを先に決めておくと安心です。証券会社のくらべ方は「NISAの証券会社おすすめ比較」にまとめました。
NISAで損をすることはありますか?
あります。税金がかからないだけで、値下がりすれば損をします。NISA口座の損は、ほかの口座の利益と相殺(損益通算)できません。
新NISAと旧NISAはちがうものですか?
2024年1月から始まったいまのNISAが、いわゆる新NISAです。2023年までの一般NISA・つみたてNISAで買った商品は、いまのNISAの枠の外で管理されます。
あわせて読む
Related※税金の例の数字は、説明のために作ったものです。
※2026年10月16日時点の情報です。本サイトの記載内容は投資助言ではありません。投資信託や株式は値下がりして損をすることがあります。
出典:金融庁 NISA特設ウェブサイト「NISAを知る」(2026年10月16日確認)


